26 September 2026
啊壽的投資星球
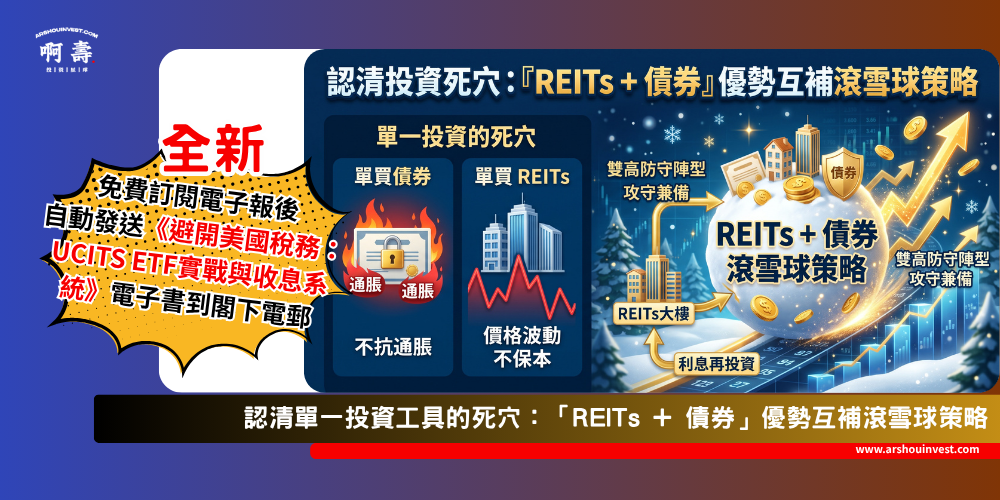
認清單一投資工具的死穴:「REITs + 債券」優勢互補滾雪球策略
單買債券無法抗通脹,單買REITs不保本且波動大。本文教你結合兩者「高現金流」與「高倉值」特性,透過紀律性再投資,打造攻守兼備的被動收入雪球。
認清單一投資工具的死穴
無論是單買債券還是房地產信託,單一資產都有其無法避免的局限性:
| 投資工具 |
特性優勢 |
死穴與風險 |
| 單買債券 |
能夠保息保本 |
持有到期並沒有資本增值的效果,長遠無法對抗通脹的蠶食。 |
| 單買 REITs(房託) |
懂得隨通脹升值 |
本身並不保本,價格會隨市場產生波動。 |
「REITs + 債券」優勢互補滾雪球策略
- 雙高防守陣型: 結合這兩種資產「高現金流」與「高倉值(融資率)」的特性,打造真正攻守兼備的投資組合。
- 紀律性再投資: 核心玩法是利用債券收取的穩定利息,有紀律地持續再投資到優質的 REITs 之中。
- 完美對沖風險: 讓債券幫你鎖定風險並保證本金底線;同時讓 REITs 發揮資本增值的效用去對抗通脹,令被動收入的雪球越滾越大。
(準備中)觀看「REITs + 債券」優勢互補滾雪球策略影片
我最近寫左一本電子書
專為希望建立長效現金流、同時極度重視稅務效率嘅投資者而設。啊壽將毫無保留地分享點樣精準挑選工具,保證你睇完即刻可以落場實戰,讓每一分錢都為你帶來最大效益。
點解你必須即刻下載呢本電子書?
不再讓稅務蠶食你的投資回報!今次內容全面升級,為你提供一個極高效、免稅嘅收息起點:
全新增量實戰數據: 獨家披露多個真實 UCITS ETF 組合嘅回報對比,用數據證明點樣將原本要交稅嘅錢,轉化為幾何級數增長嘅本金。
破解稅務陷阱: 深入淺出解釋美國股息稅嘅運作機制,以及愛爾蘭稅收協定優勢,幫你大幅減少稅款流失,讓複利效應真正發揮威力。
實戰收息系統: 唔單止講理論,書中會俾足具體嘅全球資產配置 step-by-step 教學,教你點樣避開伏位,挑選最高效、最低成本嘅 UCITS ETF。
 資產翻倍藍圖: 結合現金流核心錦囊理念,教你將收返嚟嘅免稅股息再投資,打造一個自動變大嘅投資組合,加速達成財務自由。
🚨 注意:本次增量版電子書屬限時免費派發!🚨
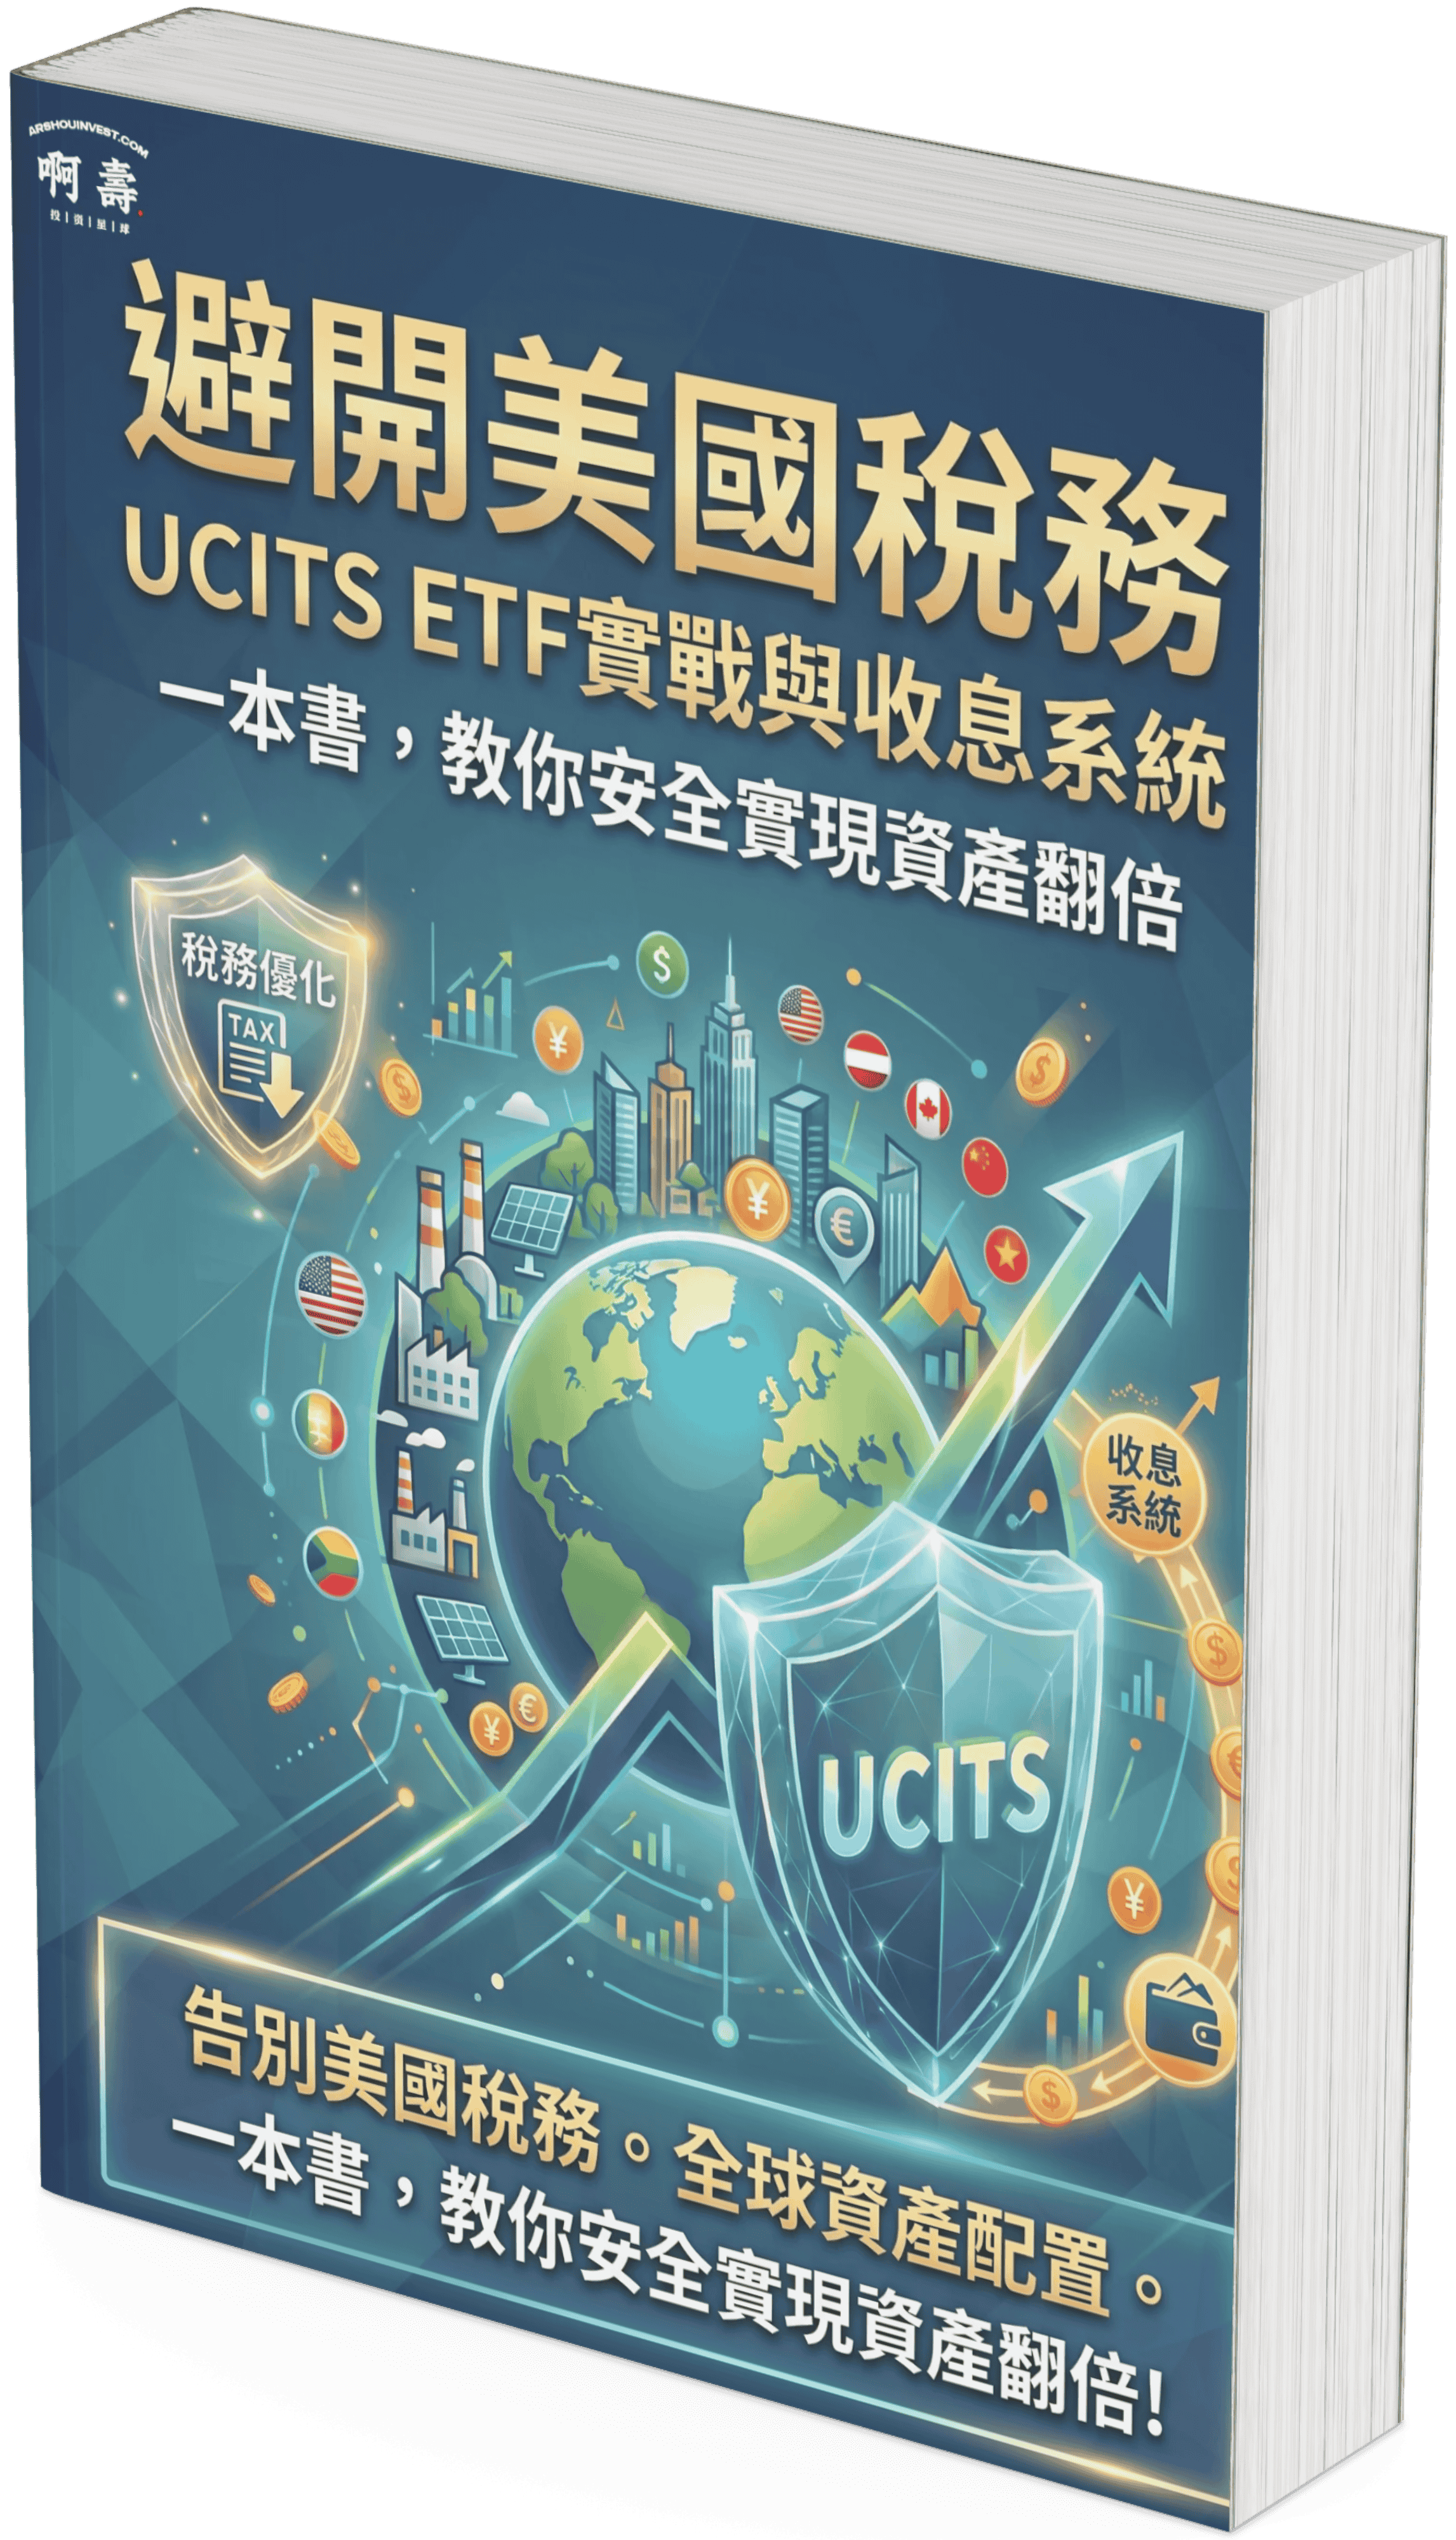
免費訂閱電子報,即可秒速獲取《避開美國稅務:UCITS ETF實戰與收息系統》電子書
請確保填寫電郵正確,系統會即時發送
23 September 2026
啊壽的投資星球
REITs 新手實戰指南:跳出商場收租,發掘另類「紙磚頭」
很多投資者鍾情於買「磚頭」收租,但直接買樓門檻極高,且資金容易被綁死。想打造穩定現金流?即睇最新 REITs 實戰教學,跳出傳統商場,發掘數據中心、物流等另類收租機遇!
好多投資者都鍾情買「磚頭」收租,但直接買樓門檻極高,而且資金好容易被綁死。房地產信託基金(REITs)正好解決咗呢個痛點,等投資者可以用極低門檻,好似買賣股票咁,投資由專業團隊管理嘅物業組合。
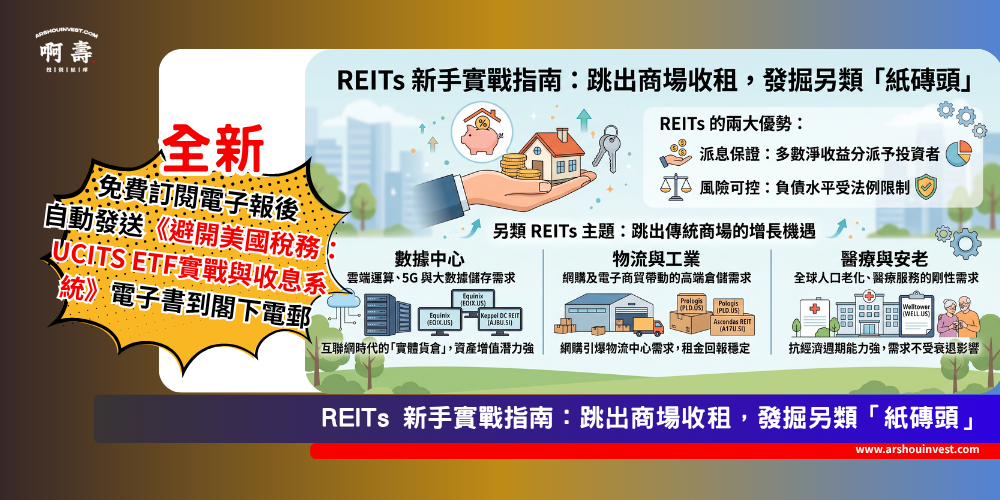
對於追求穩定現金流嘅投資者嚟講,REITs 有兩大不可取代嘅優勢:
- 派息保證: REITs 受信託契約或法例約束,一般須將絕大部分嘅稅後淨收益(例如香港規定不少於 90%)以股息形式分派畀投資者。
- 風險可控: 法例對其借貸水平有嚴格限制(如香港規定負債上限為資產總值嘅 45%),避免咗過度槓桿嘅風險。
另類 REITs 主題:跳出傳統商場嘅增長機遇
多數新手接觸 REITs 時,往往淨係睇本地商場或者寫字樓。然而,傳統零售商場正面臨網購普及嘅嚴峻挑戰。如果放眼全球市場,其實有更多受惠於新時代大趨勢嘅「另類 REITs」,絕對值得納入長期觀察名單:
| 房託主題 |
核心驅動力 |
推薦觀察指標 (Ticker) |
亮點說明 |
| 1. 數據中心 (Data Centers) |
雲端運算、5G 與大數據儲存需求 |
Equinix (EQIX.US)
Keppel DC REIT (AJBU.SI)
|
互聯網時代嘅「實體貨倉」。任何線上活動都需要實體伺服器儲存數據,呢類物業受惠於科技發展,資產增值潛力極強。 |
| 2. 物流與工業 (Logistics / Industrial) |
網購及電子商貿帶動嘅高端倉儲需求 |
Prologis (PLD.US)
Ascendas REIT (A17U.SI)
|
網購雖然打擊咗實體商場,卻同時引爆咗物流中心需求。呢類房託嘅租金回報通常比較高而且穩定。 |
| 3. 醫療與安老 (Healthcare) |
全球人口老化、醫療服務剛性需求 |
Welltower (WELL.US)
|
資產涵蓋私家醫院、診所及退休人士渡假村。醫療需求唔會因為經濟衰退而消失,抗逆力極強。 |
新手實戰總結
投資 REITs 絕對唔應該單純盲追當下嘅「高息」。投資者喺建立組合時,應該深入了解背後嘅資產類別、所處地域,同埋未來租金增長潛力。將資金分散配置落唔同行業(例如物流、數據中心)及唔同市場(如美國、新加坡),先可以真正喺控制風險嘅同時,打造出穩健嘅被動收入現金流。
我最近寫左一本電子書
專為希望建立長效現金流、同時極度重視稅務效率嘅投資者而設。啊壽將毫無保留地分享點樣精準挑選工具,保證你睇完即刻可以落場實戰,讓每一分錢都為你帶來最大效益。
點解你必須即刻下載呢本電子書?
不再讓稅務蠶食你的投資回報!今次內容全面升級,為你提供一個極高效、免稅嘅收息起點:
全新增量實戰數據: 獨家披露多個真實 UCITS ETF 組合嘅回報對比,用數據證明點樣將原本要交稅嘅錢,轉化為幾何級數增長嘅本金。
破解稅務陷阱: 深入淺出解釋美國股息稅嘅運作機制,以及愛爾蘭稅收協定優勢,幫你大幅減少稅款流失,讓複利效應真正發揮威力。
實戰收息系統: 唔單止講理論,書中會俾足具體嘅全球資產配置 step-by-step 教學,教你點樣避開伏位,挑選最高效、最低成本嘅 UCITS ETF。
資產翻倍藍圖: 結合現金流核心錦囊理念,教你將收返嚟嘅免稅股息再投資,打造一個自動變大嘅投資組合,加速達成財務自由。
🚨 注意:本次增量版電子書屬限時免費派發!🚨
免費訂閱電子報,即可秒速獲取《避開美國稅務:UCITS ETF實戰與收息系統》電子書
請確保填寫電郵正確,系統會即時發送
20 September 2026
啊壽的投資星球
避開 30% 美國股息稅!UCITS ETF 實戰指南:零死角收息與資產翻倍策略
每次收到美股股息被硬生生扣走 30% 覺得好肉痛?想投資全球優質資產兼收息,其實有更聰明嘅做法!今次呢本全新增量版電子書《避開美國稅務:UCITS ETF實戰與收息系統》,加入咗極大量從未公開嘅超實用實戰數據同隱藏技巧,幫你零死角合法避開美國重稅。限時免費派發,錯過咗隨時要俾錢買!
今次呢本全新電子書,我哋特別加入咗極大量嘅實用投資數據同真實操作案例!專為希望建立長效現金流、同時極度重視稅務效率嘅投資者而設。啊壽將毫無保留地分享點樣精準挑選工具,保證你睇完即刻可以落場實戰,讓每一分錢都為你帶來最大效益。
點解你必須即刻下載呢本電子書?
不再讓稅務蠶食你的投資回報!今次內容全面升級,為你提供一個極高效、免稅嘅收息起點:
全新增量實戰數據: 獨家披露多個真實 UCITS ETF 組合嘅回報對比,用數據證明點樣將原本要交稅嘅錢,轉化為幾何級數增長嘅本金。
破解稅務陷阱: 深入淺出解釋美國股息稅嘅運作機制,以及愛爾蘭稅收協定優勢,幫你大幅減少稅款流失,讓複利效應真正發揮威力。
實戰收息系統: 唔單止講理論,書中會俾足具體嘅全球資產配置 step-by-step 教學,教你點樣避開伏位,挑選最高效、最低成本嘅 UCITS ETF。
資產翻倍藍圖: 結合現金流核心錦囊理念,教你將收返嚟嘅免稅股息再投資,打造一個自動變大嘅投資組合,加速達成財務自由。
🚨 注意:本次增量版電子書屬限時免費派發!🚨
免費訂閱電子報,即可秒速獲取《避開美國稅務:UCITS ETF實戰與收息系統》電子書
請確保填寫電郵正確,系統會即時發送
點解你可以信任呢套方法?
你好,我係這本電子書嘅作者啊壽。
你可能喺《經濟日報》睇過我嘅專欄。好多人以為我係富二代或者金融天才,但其實我只係一個重視投資紀律嘅普通人。我之所以能夠累積 7 位數嘅資產,並且維持穩定嘅 10% 現金流,正正因為我堅持執行呢套「攻守兼備」嘅理財系統。
想知道富人點樣合法避稅兼守護資產?入面嘅乾貨保證令你大開眼界!
🎁 把握最後免費機會!點擊以下按鈕,立即下載《避開美國稅務:UCITS ETF實戰與收息系統》,即日開始規劃你真正嘅退休金!
15 September 2026
啊壽的投資星球
【IB Margin 教學】保證金點計?借美金利息、槓桿成數與防斬倉機制 FAQ
想用 IB(Interactive Brokers)Margin 買美股美債?本文為香港投資者全面拆解 IB 保證金戶口玩法:涵蓋 Initial / Maintenance Margin 分別、槓桿比率計算、借美元計息陷阱及還款方式,並詳細分析自動斬倉機制與欠款提款規則,助你靈活運用槓桿同時避開強平風險。。...
1.開戶條件與戶口類型
Q1:申請 IB Margin 戶口有無年薪要求?需要入息證明嗎?
投資債券最有效率的起步方法,就是先搞清楚核心的財務詞彙(Financial Terms)。當你明白以下幾個關鍵字,基本上已經掌握了債券的運作邏輯:
1)入息要求:申請時填寫個人年薪及資產即可,IB 採取誠信申報原則,一般毋須額外上載入息證明。
2)必備文件:香港身份證及有效地址證明。
3)資產門檻:開立及維持保證金戶口通常建議等值 10,000 美元(約 80,000 港元)起。。
Q2:香港用戶應該申請 Reg-T 還是 Portfolio Margin?兩者有何分別?
香港居民開立 IB 戶口時,系統預設主要為 Portfolio Margin(投資組合保證金),不設美股傳統的 Reg-T 模式。Portfolio Margin 是根據整個投資組合的綜合風險(經風險分散後)來動態計算保證金,因此通常可借額度會比按單一資產計算更高。
2. 保證金概念與槓桿計算
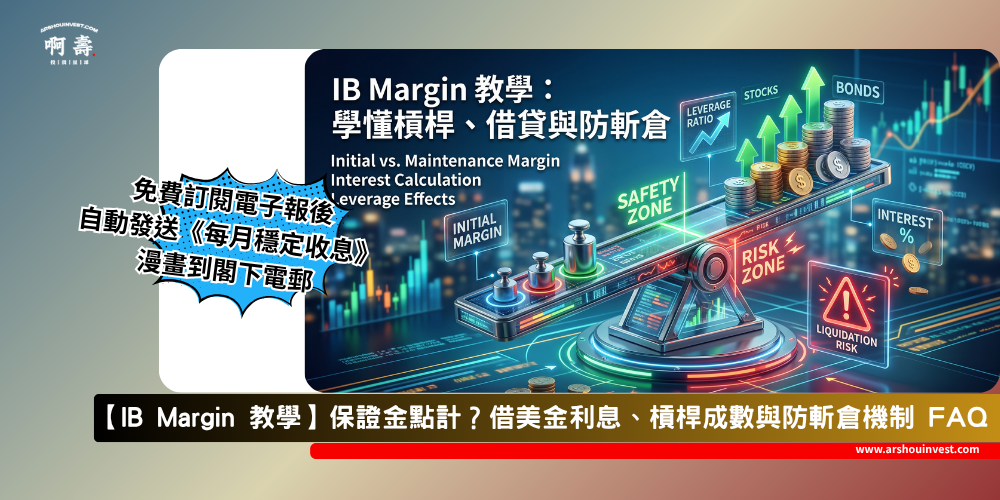
Q3:Initial Margin(初始保證金)與 Maintenance Margin(維持保證金)有何分別?
Initial Margin(開倉保證金):開立新倉位時所需的最低保證金。若戶口內可用資金低於此數值,IB 將無法執行新交易。
Maintenance Margin(維持保證金):持倉期間必須維持的最低淨資產值。任何情況下,維持保證金要求均低於初始保證金。若資產淨值跌穿此水平,IB 會即時自動平倉(斬倉)。
Q4:在哪裡查看整個組合的槓桿率(Leverage Ratio)?
登入 IB 交易平台(TWS 或手機 App Client Portal),點擊頂部或選單中的 「Account(帳戶)」 視窗,即可即時查閱整體的槓桿比率(Leverage Ratio)及剩餘流動性。在桌面上點選按鈕"Account"中的Available for Trade 的 Securities欄中, 如手機用戶請點選"餘額"->"資金"下選取"Securities"之後就會見到槓桿比例
Q5:如何得知某隻股票或債券的槓桿成數與抵押率(Loan Value)?
在發出買入指示前,預覽下單視窗會顯示該筆交易的 Margin 變化。
抵押成數計法:將「所需保證金金額」除以「總成交金額」。
常見成數:高流動性資產(如熱門美股、美國國債)的抵押成數可高達 75% 至 80%(即只需約 20% 至 25% 初始保證金);流動性較低或高風險資產,保證金要求可能高達 50% 甚至全數現金持有。
3.借貸利息與還款運作
Q6:存入港幣買美債/美股,IB 會自動換匯還是計算 Margin 借貸利息?
IB 支援多貨幣獨立結算。若戶口只有港幣結餘而直接買入美股或美債,系統會視為向 IB 借入美元,並按日計算美元借貸利息,即使港幣結餘充足亦無法豁免。
1)免息操作:如不想動用 Margin,需在交易前自行將港幣兌換成足夠美元,以全額現金結算。
Q7:存入港幣買美債/美股,IB 會自動換匯還是計算 Margin 借貸利息?
1)無固定還款期:IB Margin 借貸沒有固定還款期限,毋須每月申請延期。
2)自動滾存計息:借貸本金與每日產生的利息會自動滾存,利息直接併入欠款結餘繼續計息。
3)如何還款:存入相應貨幣的現金,或收取該貨幣的股息/債息,系統會自動優先扣減負債結餘。
4. 防斬倉機制與資金提取
Q8:買債或買股跌到幾多才會被強制平倉(斬倉)?
強平機制並非單看單一資產跌幅,而是取決於:
1)你借取了多少 Margin 額度;
2)組合總淨資產值(Net Liquidation Value)是否低於總 Maintenance Margin。
一旦市場波動導致組合淨值跌破維持保證金水平,系統會自動平倉部分資產以補足保證金要求,IB 不會發出追繳保證金通知(Margin Call)等待入錢。
Q9:戶口尚有 Margin 欠款,可以中途提款嗎?
可以。只要提款後剩餘的資產總值依然高於 Maintenance Margin,便可隨時提取部分或全部可用現金,提款金額亦可透過進一步增加 Margin 借款額度來實現。
限時領取《每月穩定收息-債券梯迷思》電子漫畫
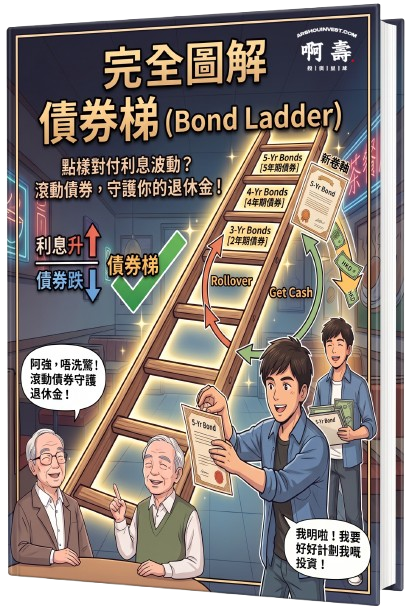 🎁 點擊以下按鈕,立即免費下載《每月穩定收息-債券梯迷思》電子漫畫,開始規劃你真正的退休金!
13 September 2026
啊壽的投資星球
【新手理財】債券投資FAQ|買債前必做功課!IB 搵發行量、派息日子全教學 EP03
相比起炒股,坊間教人買債券的資訊相對匱乏,令不少新手覺得無從入手。其實只要掌握幾個核心的財經詞彙,加上善用 Interactive Brokers (IB) 的內置功能及免費網上工具,就能輕鬆找出債券的派息日期、發行規模,甚至摸清隱形發行商的底細。這篇指南為新手整理了實用的選債與查閱技巧,幫你行少冤枉路,穩步建立收息組合。...
1.由認識專有名詞開始
投資債券最有效率的起步方法,就是先搞清楚核心的財務詞彙(Financial Terms)。當你明白以下幾個關鍵字,基本上已經掌握了債券的運作邏輯:
1)Coupon Rate(票面息率):債券每年派發的固定利息百分比。
2)Yield to Maturity / YTM(到期收益率):持有至到期日所獲得的年度化總回報。
Yield to Call / YTC(贖回收益率):若發行商提早贖回債券,你所獲得的回報率。
Term(年期):距離債券到期還有多長時間。建議先從網上搜尋這些名詞的定義,打好基本功,之後揀債券自然得心應手。
2. IB 實戰操作:一鍵找出隱藏數據
很多新手覺得 IB 介面複雜,找不到債券的流通量和派息資料,其實只要善用「右鍵」功能就能解決:
打開合約資訊:在 IB Trader Workstation (TWS) 電腦版介面中,對準你感興趣的債券一欄點擊右鍵(Right-click),選擇「合約資訊(Contract Information)」。
關鍵數據一覽:內裡會詳列發行公司名稱、面值、可贖回日期(Call Date)、總發行量,以及未償還金額(Outstanding Amount)等重要數據。
推算派息日子:合約資訊會顯示每年派息次數。舉例說,如果該債券是半年派息一次,只要將「發行日期」加半年,就是下一次的派息日,如此類推,直到到期日取回本金及最後一期利息。
3.進階技巧:如何評估「未聽過」的公司?
有時候遇到回報吸引,但公司名從未聽過的債券,難免會覺得「唔實在」。這時候可以利用外部工具做功課:
善用 Yahoo Finance 追踪:大部份美債的發行人同時也是美國上市公司。你可以將該公司的股票代號加入 Yahoo Finance 觀察名單,持續追踪其股價走勢、公司背景及最新消息。股價表現和新聞是極佳的風向標,能幫你評估發行商的財政健康及違約風險。
利用代碼查閱評級:想再深入了解,可以記低該債券的 CUSIP 或 ISIN 號碼,直接在 Google 搜尋詳細背景,或者到穆迪(Moodys)等評級機構網站查閱其信用評級。
限時領取《每月穩定收息-債券梯迷思》電子漫畫
🎁 點擊以下按鈕,立即免費下載《每月穩定收息-債券梯迷思》電子漫畫,開始規劃你真正的退休金!
10 September 2026
啊壽的投資星球
【新手理財】債券投資FAQ|新手買債4大常識:利息點計、贖回價與重設利率(Reset Rate)解析 EP02
想做穩定收息投資,不少香港人都會考慮買債券(Bond),但由派息計法到贖回條款,往往涉及不少專業術語。以下整理4個最常見的債券入門疑問:...
1.債券派息點計?有冇股票「除淨日」?
債券同港股不同,沒有「除淨日」概念,而是「買一日、收一日息」。
1)應計利息(Accrued Interest): 兩次派息期之間的利息按持有日數比例計算。
2)交收機制: 買入債券時,買家需要先墊付「上手持有人持有期間的利息(Dirty Price 計法)」;到下一次派息日,發行機構會將整個週期的全期利息一次過派給現任買家。因此就算在到期前一天買入,你亦只會賺取屬於你持有的那1天利息。
2. 債券被發行人贖回,贖回價係咪一定等於面值 100(At Par)?
不一定。
雖然大部分可贖回債券(Callable Bond)在到期或贖回日時會以面值 100 港元/美元(At Par)贖回,但最終定價完全取決於發行時的條款(Prospectus / Term Sheet)。部分發行人為了增加吸引力,可能會提供高於 100 的贖回價(Call at a premium,例如以 102 贖回),投資前務必查閱贖回條款細節。
3. 永續債同 CoCo Bond 的「Reset Rate」係咩意思?
在永續債(Perpetual Bond)或應急可轉換債券(CoCo Bond / AT1)中,常見「5年不贖回便重設票面息率」的條款:
Reset Rate = 重設時的 5年期利率基準 (5-Year Mid-Swap Rate) + 初始息差 (Initial Margin)
初始息差(Initial Margin): 發行時已固定,等於「發行時票面息率 $-$ 發行當刻的 5年 Mid-Swap Rate」。
運作機制: 若發行機構在第5年選擇不贖回債券,未來的派息率就會按當時最新的市場利率水平重新調整,以保障投資者不會因市場加息而長期鎖死在低息水平。
4. 點樣計算債券的到期孳息率(YTM)同存續期(Duration)?
到期孳息率(Yield to Maturity, YTM): 買入債券並持有至到期日的實際年化回報率,已計入買入價折讓/溢價及每期派息。
存續期(Duration): 衡量債券價格對利率變動敏感度的指標。
一般投資者無需手動套用複雜公式,直接利用各大財經網站(如 Bloomberg、Investing.com)或專業債券計算機(Bond Yield Calculator),輸入票面息率(Coupon)、買入價、到期日及派息頻率,即可一鍵得出準確數值。
限時領取《每月穩定收息-債券梯迷思》電子漫畫
🎁 點擊以下按鈕,立即免費下載《每月穩定收息-債券梯迷思》電子漫畫,開始規劃你真正的退休金!
【新手理財】債券投資FAQ|IB買債券4大常見問題全解答 EP01
Interactive Brokers (IB) 買債券落盤無人理?唔識睇TWS系統?本文以新手入門角度為你解答IB買債最低入場費、流動性及實用設定,幫你輕鬆賺息!...
最近唔少朋友都會用 Interactive Brokers (IB) 買債券收息,但實際操作時往往會遇上疑問。以下整理咗4個新手最常問嘅IB買債疑難,幫大家清清概念:
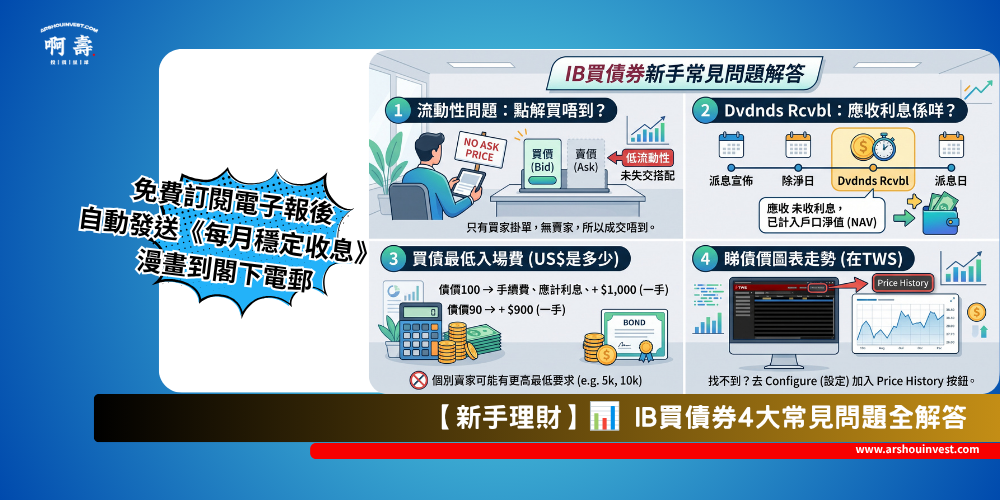
1.落單買債無人放,全日未成交?
喺IB落單買債,發現得買家開價(Bid)而無賣家開價(Ask),掛足全日都買唔到,係因為該債券流動性太低。建議盡量揀啲高流動性、有買賣盤及成交紀錄嘅債券。成交活躍嘅債券買賣差價(Spread)會細好多,比較容易用合理價錢買入。
2.TWS系統嘅「Dvdnds Rcvbl」代表咩?
Account/Market Value 入面嘅「Dvdnds Rcvbl」全寫係 Dividend Receivable(應收股息)。即係債券或股票已經除淨,但利息仲未落袋。雖然現金未到手,但IB計算你戶口淨值(Net Asset Value)嗰陣,已經將呢筆應收利息計埋入去。
3.點樣查看債券價格走勢圖?
好多IB債券喺外部網站未必搵到,最直接嘅方法係喺TWS入面睇 Price History(歷史價格)。按鈕通常喺TWS頂部,如果搵唔到,可以入「Configure(設定)」度加返出嚟,走勢圖就會一目了然。
4.喺IB買債券,入場費最平要幾多錢?
債券面值一般以100計算,最低消費買「一手」。若債價係100,一手入場費大約為 US$1,000 + 佣金 + 應計利息;若債價跌到90,則為 US$900 + 相關費用。留意個別賣家有權要求最少買5k或10k(即5手或10手)先肯賣,所以就算到價,買得太少都未必成功撮合。
限時領取《每月穩定收息-債券梯迷思》電子漫畫
🎁 點擊以下按鈕,立即免費下載《每月穩定收息-債券梯迷思》電子漫畫,開始規劃你真正的退休金!
【新手理財】加息減息市況飄忽?一本書教你建立「月月有錢收」的防守陣地!
香港生活指數高,許多打工仔日做夜做,無非想好好儲一筆錢,為將來甚至退休生活打好基礎。但是,近年只要一打開財經新聞,一時聽到通脹升溫,一時又聽到加息減息,見到自己手上的投資忽上忽落,相信不少人都會覺得非常不安,甚至擔心自己的退休金會因此大縮水...
面對這樣充滿未知數的市場,很多新手會感到迷惘。其實,要真正在投資市場上生存並獲得被動收入,我們需要的往往不是盲目追求高風險的進攻,而是一套穩健的「防守之道」。
為什麼你需要這本電子漫畫?
建立扎實的基礎投資知識,是走向財務自由的第一步。市面上有太多艱澀難懂的財經術語,讓人望而卻步。這份指南的目的,就是為新手提供一個無痛的學習起點:
觀念重塑: 帶你跳出「只看回報、不看風險」的盲點,學會如何對付利息波動帶來的影響。
工具探索: 投資不是只有一種方法。我們將探討如何善用不同的基礎金融工具(例如近年極受關注的 ETF ),幫助你找出最適合自己資金規模與性格的理財模式。
輕鬆易讀: 摒棄厚重的文字,以《完全圖解債券梯》的漫畫形式,將生硬的金融概念化為日常生活的對話。
免費訂閱電子報,即可獲取《每月穩定收息-債券梯迷思》電子漫畫
請確保填寫電郵正確
為什麼你可以信任這套方法?
你好,我是這本《完全圖解債券梯》電子漫畫的作者啊壽。
你可能在《經濟日報》看過我的專欄。很多人以為我是富二代或者金融天才,但其實我只是一個重視投資紀律的普通人。我之所以能夠累積 7 位數的資產,並且維持穩定的 10% 現金流,正是因為我堅持執行這套「攻守兼備」的理財系統。
為了讓完全沒有財經背景的新手也能秒懂,我將這些生硬的基礎投資理論,畫成了輕鬆易讀的漫畫。沒有複雜的算式,只有一看就明的圖解。
想知道富人是如何守護資產的嗎?
🎁 點擊以下按鈕,立即免費下載《每月穩定收息-債券梯迷思》電子漫畫,開始規劃你真正的退休金!
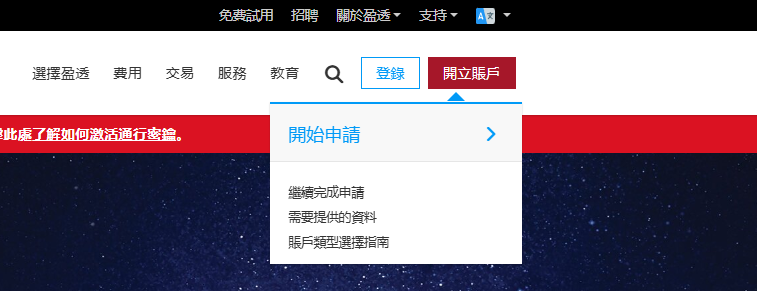
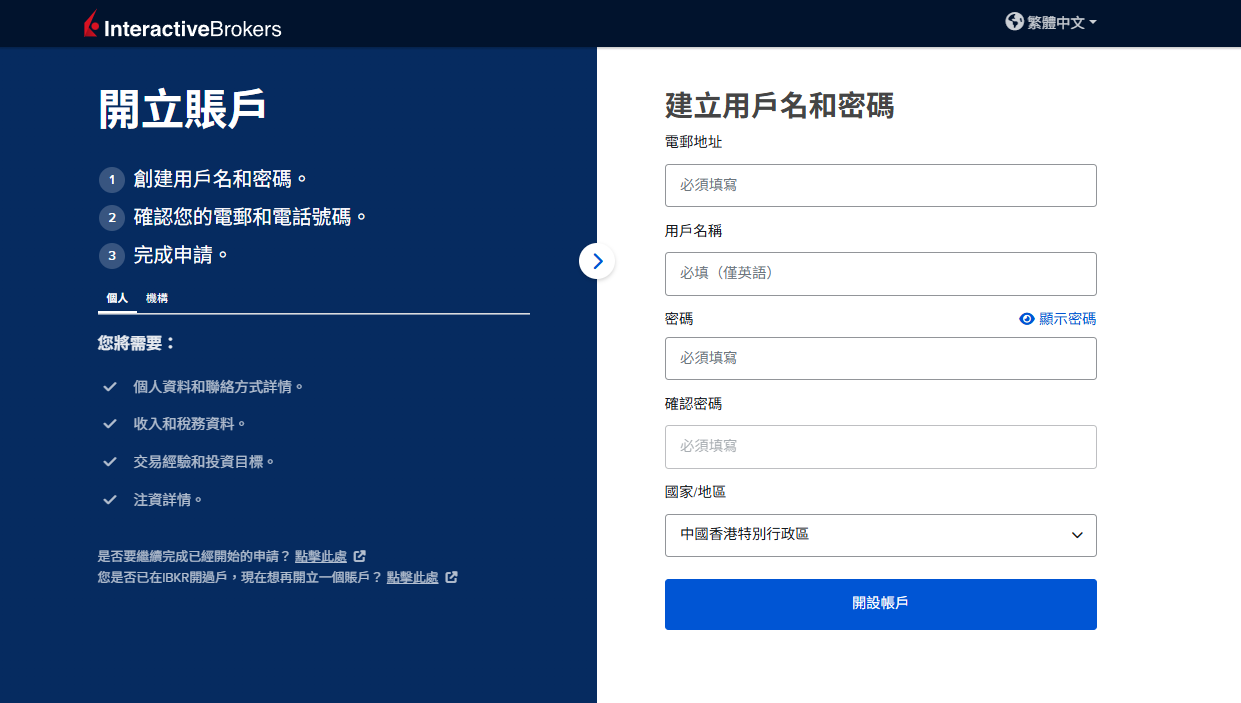
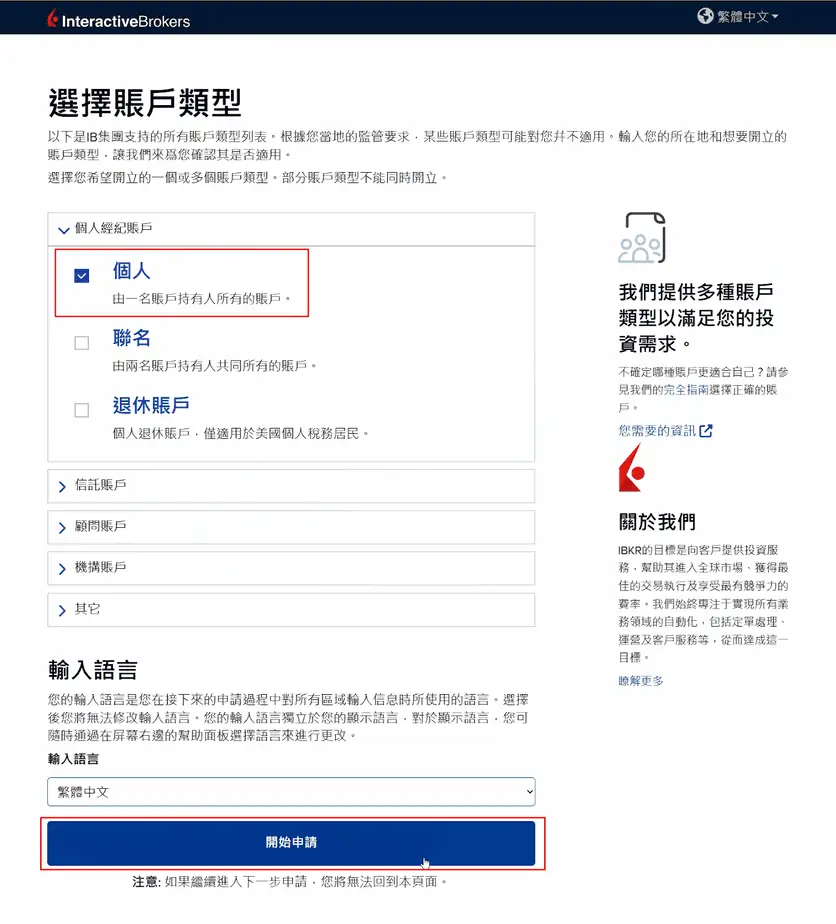
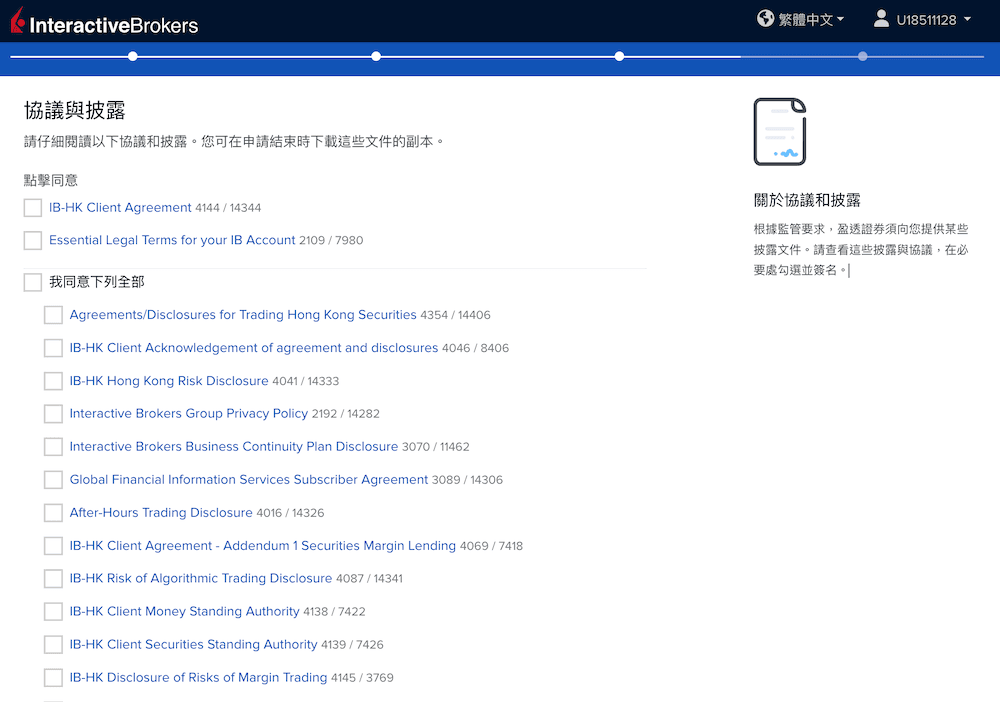
【實戰教學】Interactive Brokers (IB) 香港保證金(孖展)戶口開戶全圖解
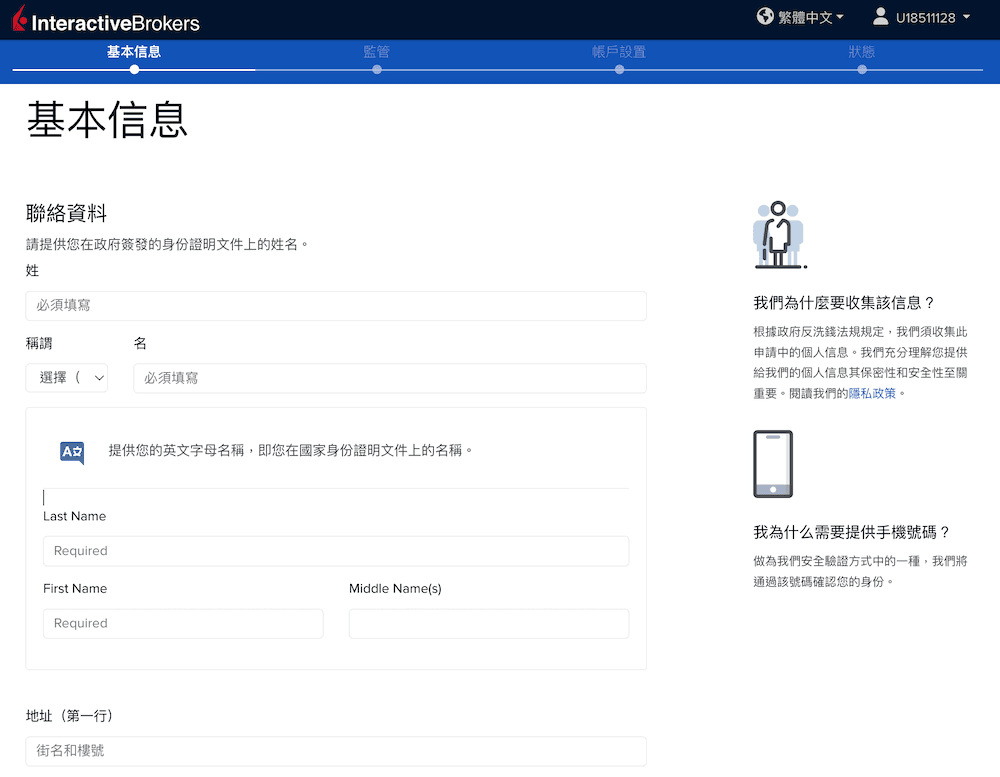
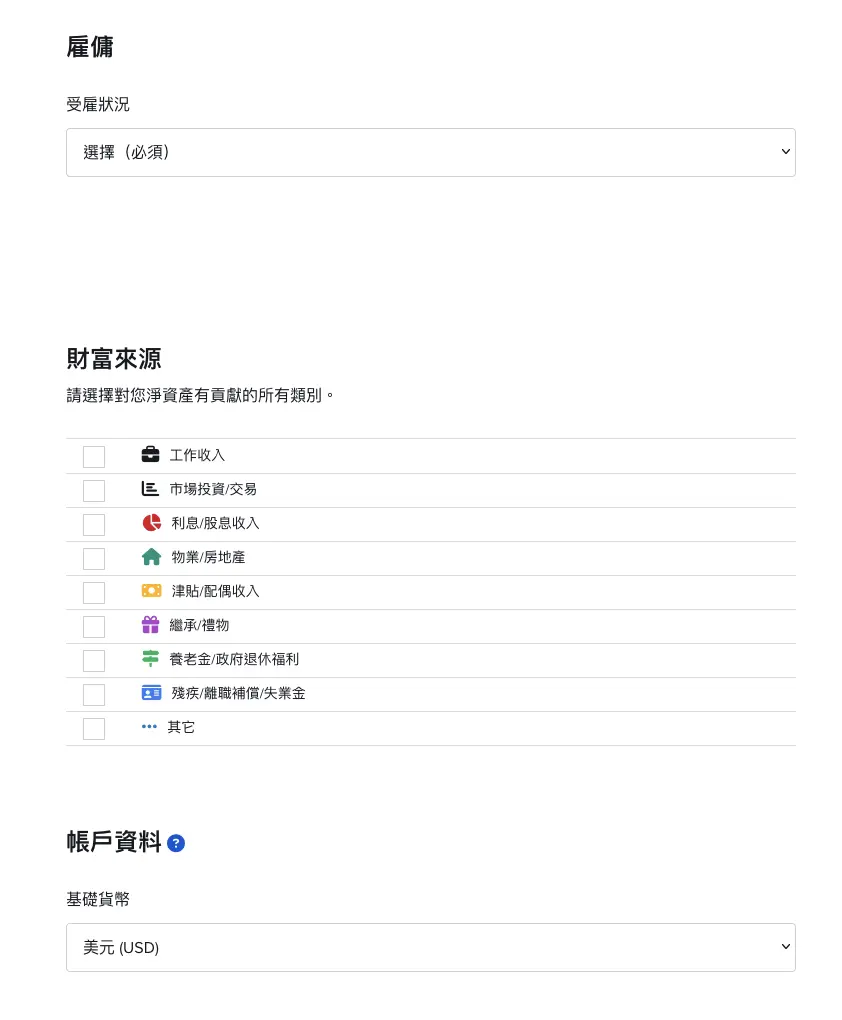
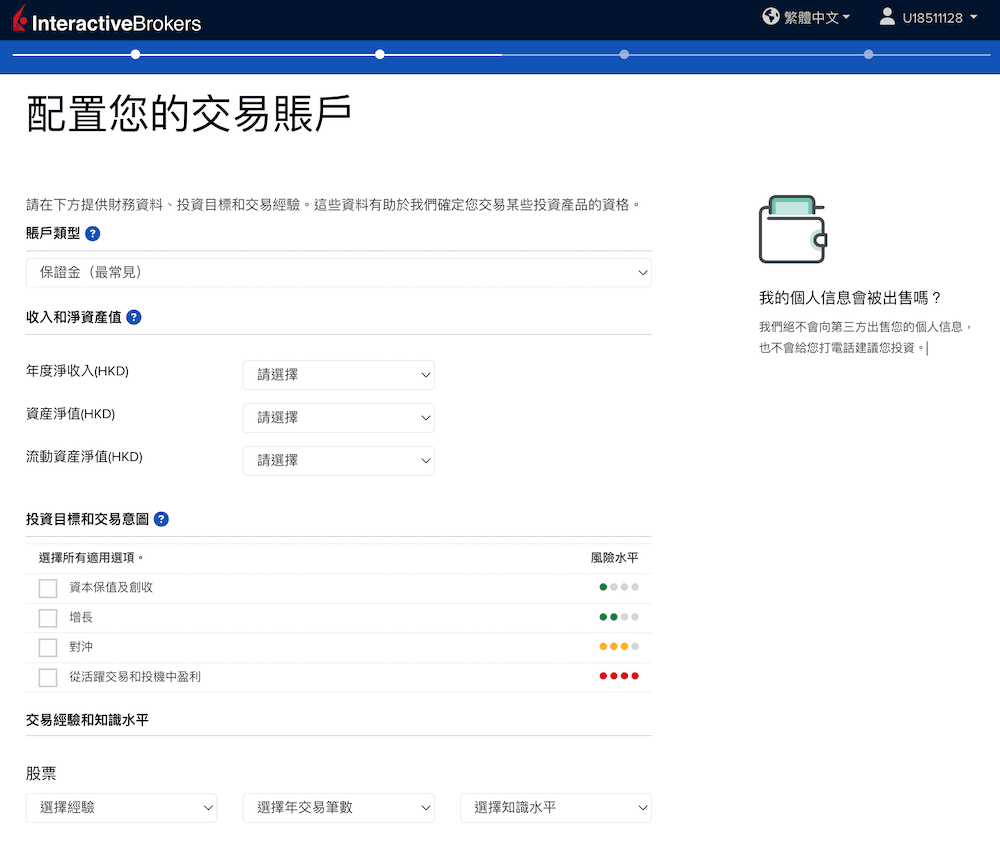
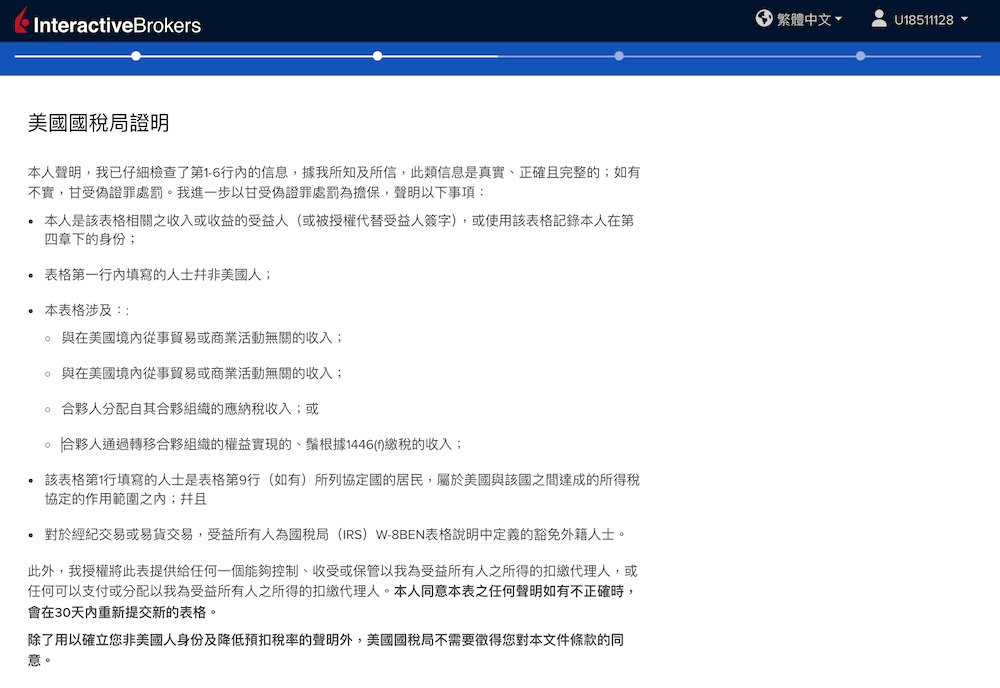
準備好進入美股與環球市場了嗎?如果你打算運用槓桿、進行沽空,或是交易期權等進階商品,開立 Interactive Brokers (IBKR) 的保證金帳戶(Margin Account) 是非常關鍵的一步。這篇教學將一步一步帶你完成整個香港區的開戶流程。請先準備好以下文件,我們馬上開始:...
【投資入門】比起看投資書,我有一個更加重要的信息想帶出
最近見到有位朋友Covid之後到目前都仍然未重拾投資信心,非常有感想寫出如何“預備最差狀況”(prepare the worst)...
如何度過大幅貶值的被動收入組合
當其時,自己係最失落,我手上當時有50-60萬,但當時大跌去到6-7萬,我真係覺得世界原來可以去到甘殘酷,辛苦儲蓄拿去投資,原來可以一下子就無影無蹤。
最大感受就係覺得自己不適合投資,不如放棄,當然這都是頭腦一時之間閃過的念頭有一個事實大家要十分理解,你的主動收入非常視乎你自己身體狀況,你要非常留意被動收入,更何況整個世界都是在投資,如果不靠投資,退休應該如何處理,自己又並非幾百萬在手,又不是富二代,基本上投資是人生必修的課題
以下是我當時個人感受及思路歷程:
心裡重整:
訂立自己的投資風格,選擇市場週期長或長期剛需的公司
制定一個可以持續執行的系統化投資,千萬不要被中期波動震走
執行整理:
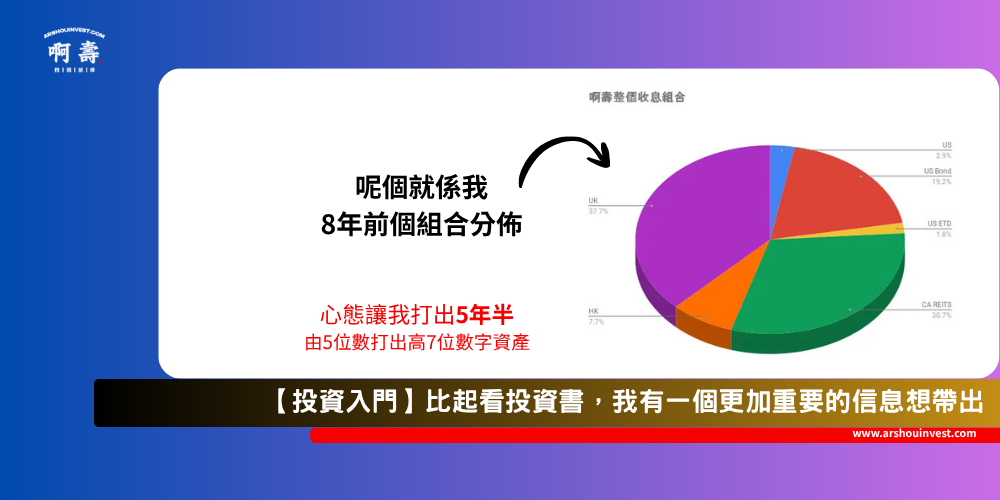
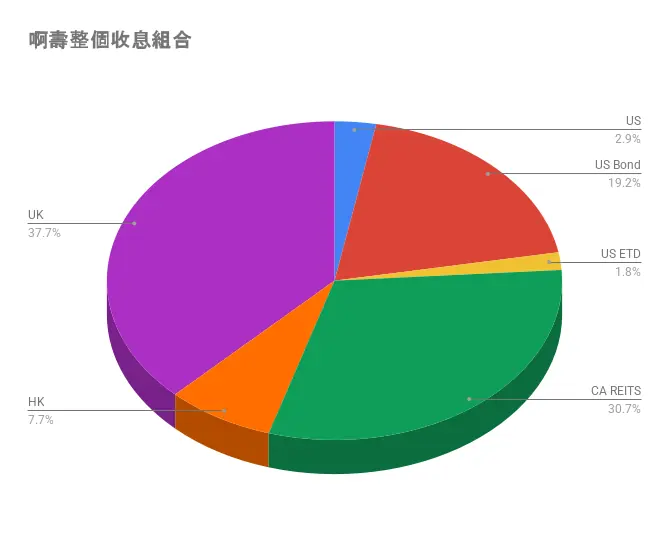
我自己調整了2-3個月時間,再訂立出自己方向,由於自己好明白到屬於現金流投資者,因此自己交易數量會比價少,但研究每一家公司時間則非常長,幸好當時我非常狠心全清當時的持倉,下圖就係我當時候我的持股百分比
【IB 開立東南亞戶口】完整開立馬來西亞股票戶口及需要在注意事項
眼見馬來西亞人口,經濟迅速增長,開立一個馬來西亞戶口,其實基本上非常困難尤其香港,儘管你去馬拉西亞,但都銀行及證券行都不能開到...
為何開立馬來西亞股票:
可能你會問,為何我要開一個馬來西亞股票賬戶,你可以不承認當地的政策,或不喜歡當地的文化,但有去過旅行的朋友其實都會感覺得到馬來西亞確實在經濟上絕對是一個發展中的國家。然而,如果你想享受到馬來西亞經濟發展,若投資房地產,可能涉及比較大的成本,但股票而言,其實不乏有升有息的選擇。
開戶前必須留意事項:
啊壽已經開立馬來西亞股票已經有2年,其實我自己一直都有留意馬股發展,如果香港接觸馬來西亞市場,最有可能就是買入相關基金,但基金持股基本上都不是我喜歡的公司(最重要是馬來西亞好公司,個人而言真係非常少)
以下全是個人感受:
好處:
好公司雖然少數,但絕對有好公司,而且表現是意料之外
個別行業仍然處於一個改革階段,尤其當大家投資在外國時候就明顯知道公司進步空間非常大
龍頭優勢非常明顯,早上市的公司有先行者優勢,其他後來者上市公司,相對難追上
壞處:
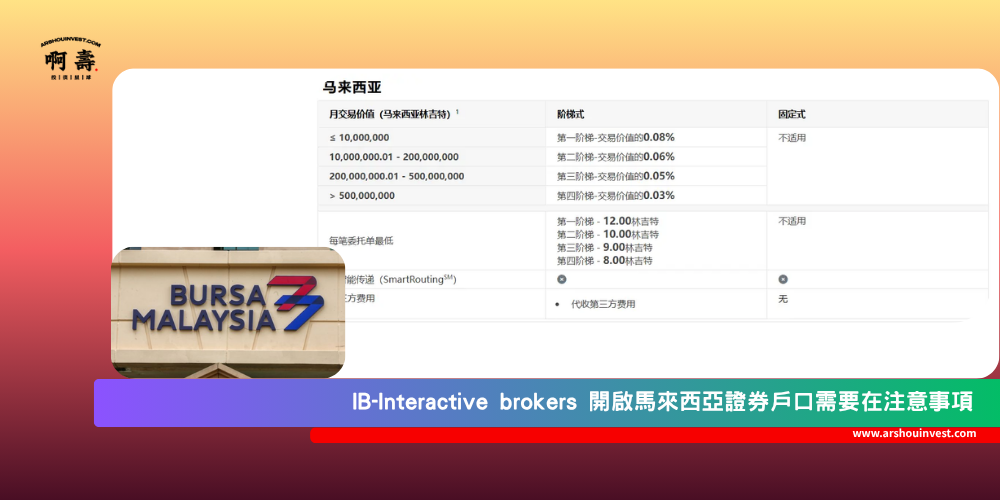
沒有倉值-由於託管在第三方券商中,因此IB未能提供倉值,買入需要現金結算
不能享受到馬幣升值,只能使用美金作交易貨幣,IB會自動兌換
交易費用比起交易美股成本比較大,因為託管費及需要委託第三方落單都會構成相對高的交易成本
交易費用:
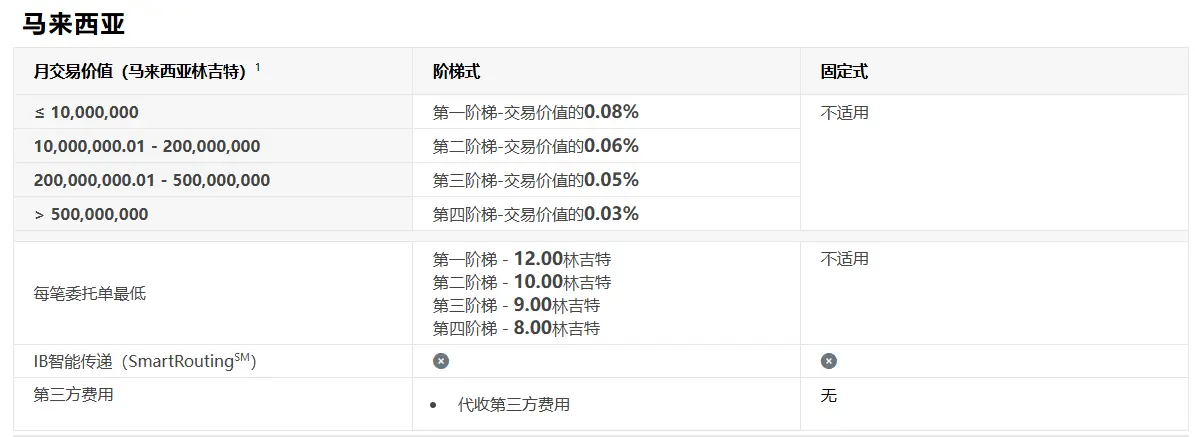 第三方費用:
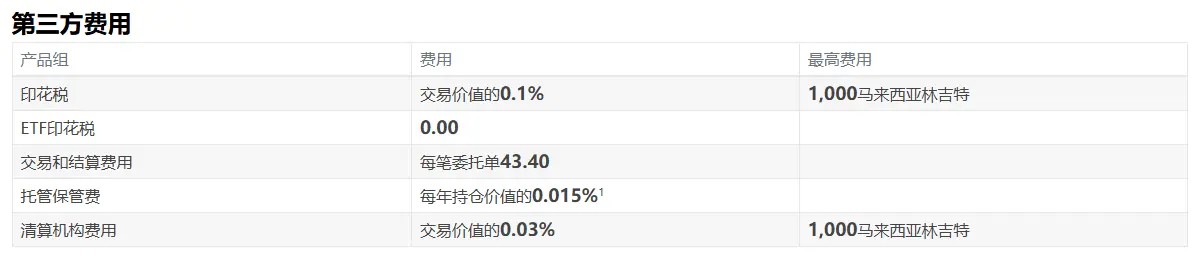 交易時段特別需要注意
需開設交易帳戶和中央存管系統(CDS)帳戶,過程通常簡單,可線上完成。
最低買賣單位為100股(1 lot),交易需考慮手續費和結算時間(T+2)
交易時間為週一至週五(公眾假期除外),包括預開盤(8:30 am–9:00 am)、連續交易(9:00 am–12:30 pm和2:30 pm–4:45 pm)
由於馬來西亞管制相對嚴格,因此只能透過第三方買入 ,而且並不能夠透過外幣兌換馬幣交易馬股,因此只能用美元交易扣除,而且會在當日交易清算。
【IB 利用組合內股票收租】股票收益提升計劃-開啟流程
什麼是股票收益提升?其實背後的邏輯是,閣下願意借出自己組合上的股票給IB借出願意沽空而且支付利息的投資者...
能夠借出股票資格:
1) 閣下戶口獲批准為保證金賬戶 或
2) 現金賬戶流動資產淨值超過 US$25000客戶
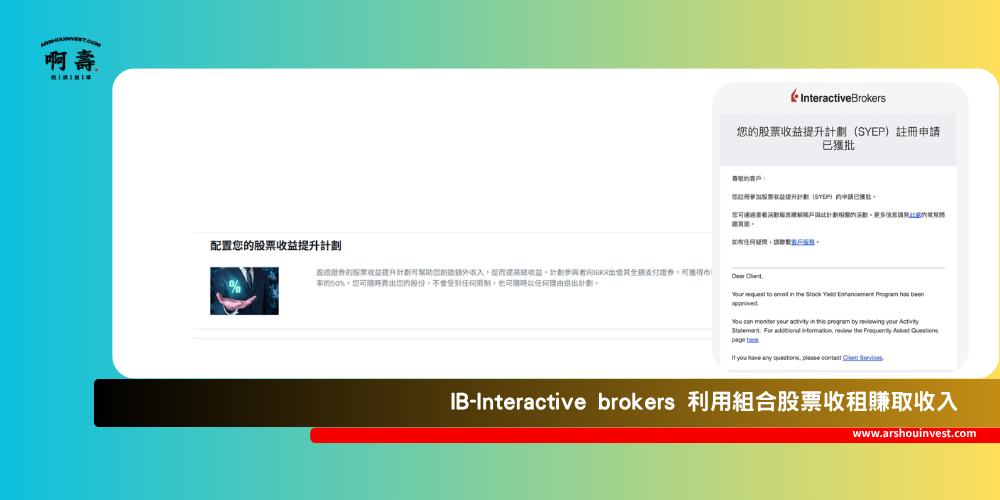
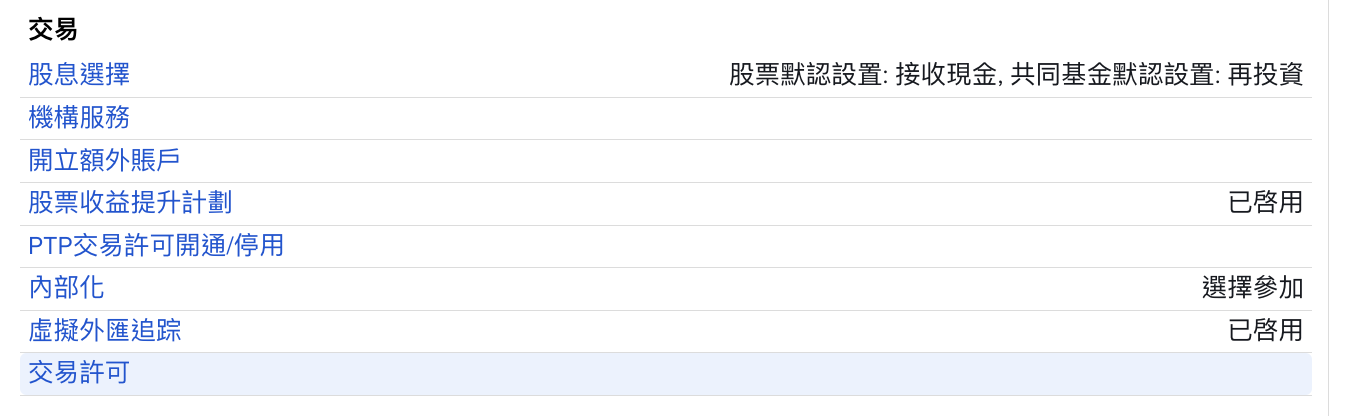
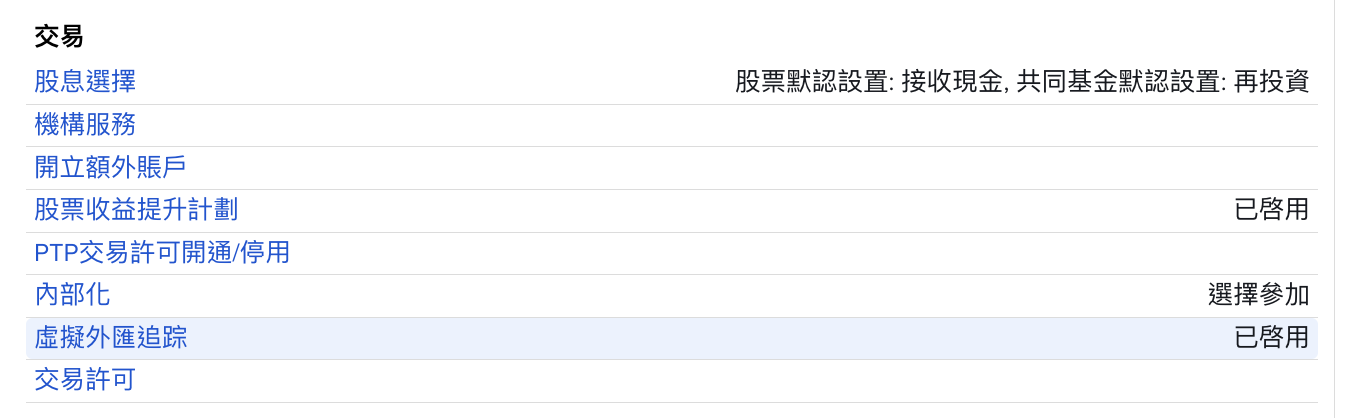
1.同樣到Account Management右上角的設置,之後到賬戶設置,在交易欄上選擇"股票收益提升計劃"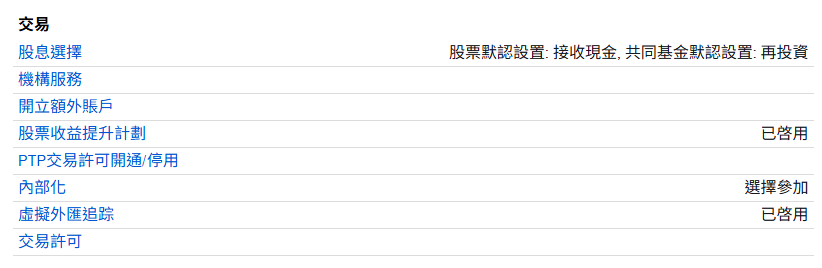
2.點選方格,允許IBKR出借其全額支付證券,之後按繼續
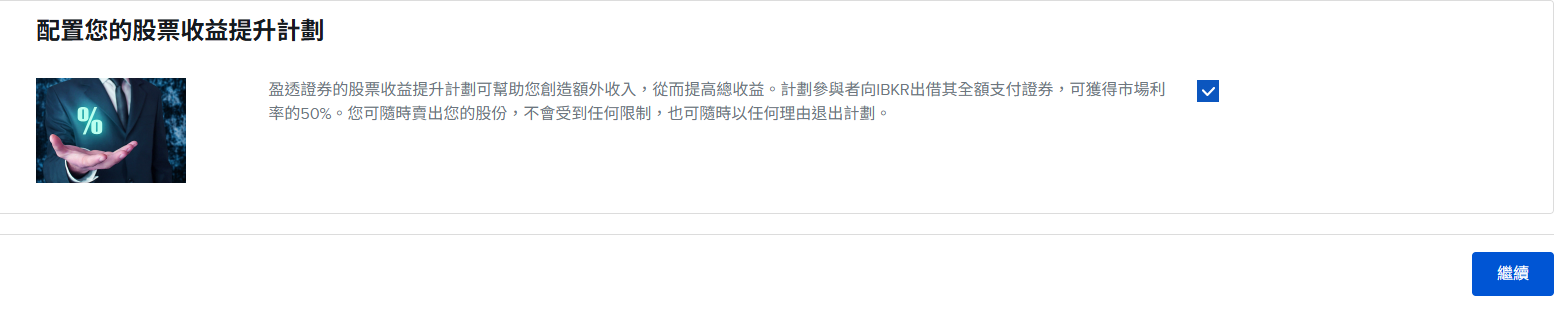
3.
成功申請後會收到電郵通知: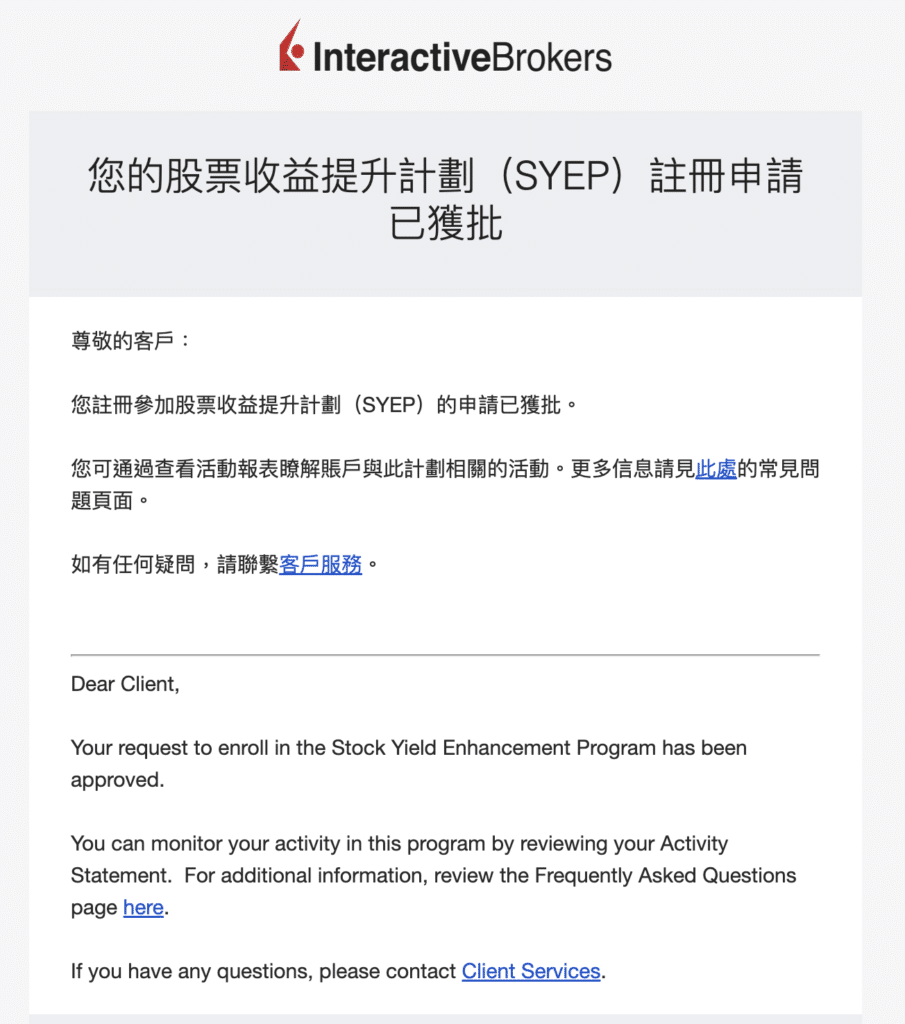
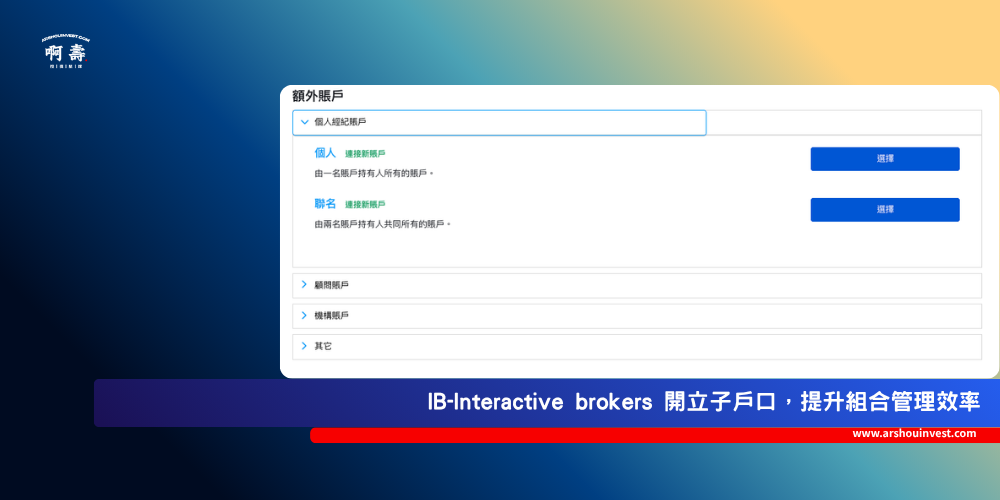
【IB 開立子戶口流程】提升組合管理效率!在IB開立子戶口流程
啊壽身邊有好多朋友開立IB戶口後,之後覺得就已經完成,但其實我自己非常非常鼓勵大家開立子戶口...
設置流程:
1.先到Account Management右上角的設置,之後到賬戶設置,在交易欄上選擇“開立額外帳戶”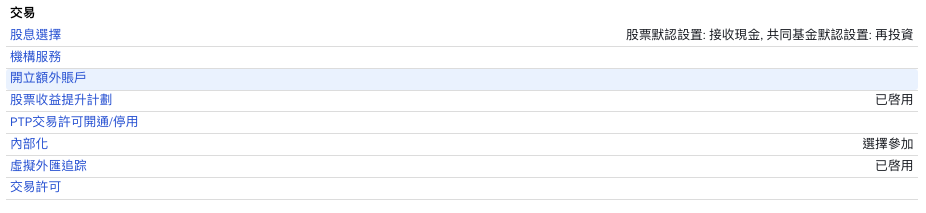
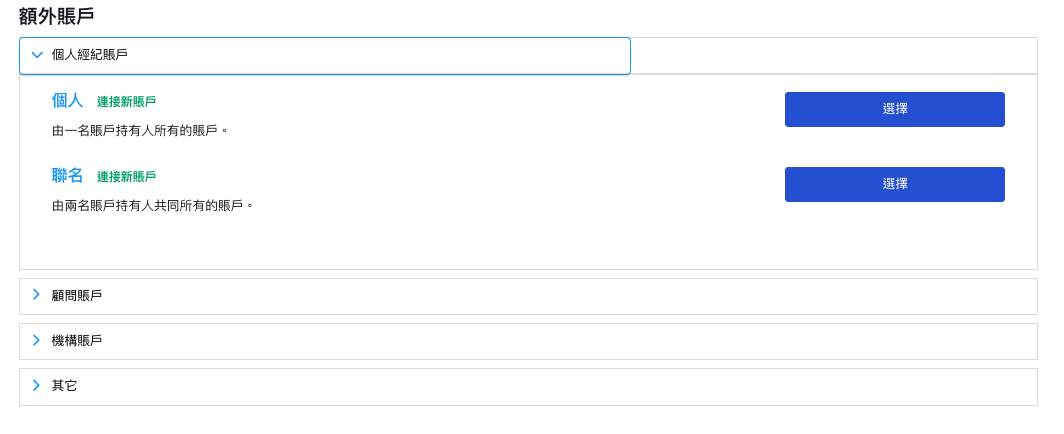
2.選擇個人經紀帳戶下的“個人”
之後按選擇
3.出現IB派送戶口號碼後按“繼續”:

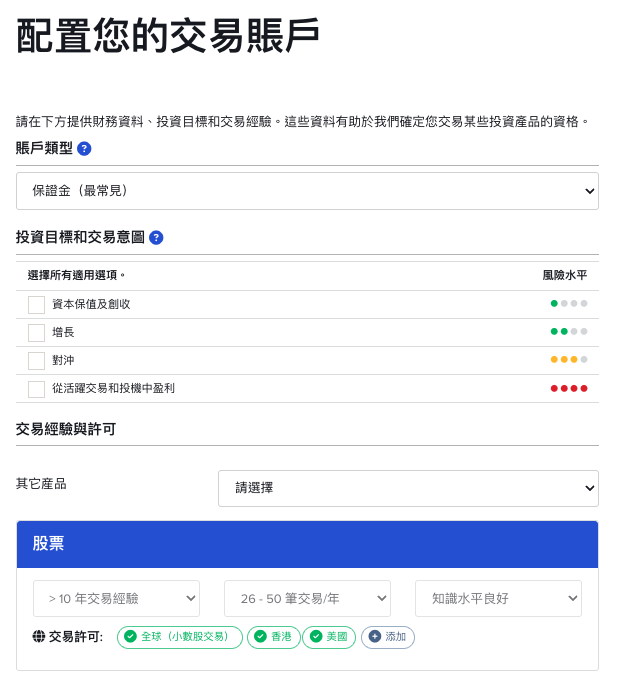
4.
填寫你帳戶內的資料帳戶類型,按自己需要,啊壽自己會選擇“保證金”
5.
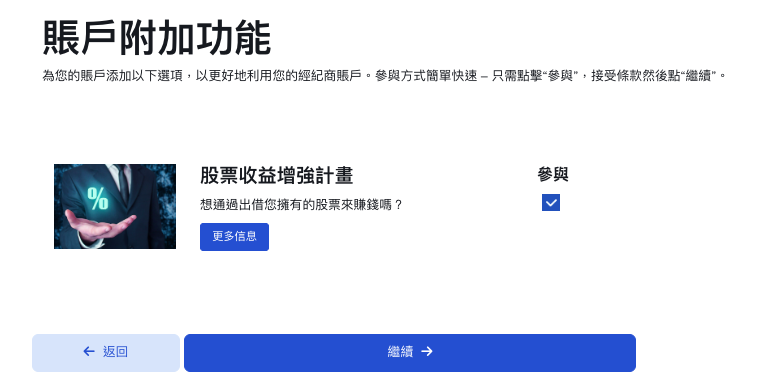
在帳戶附加功能中,按個人需要股票收益增強計畫其實背後意思是會否願意將組合中的借貨借給IB賺取收益,這個情況視乎自己個人意願
6.
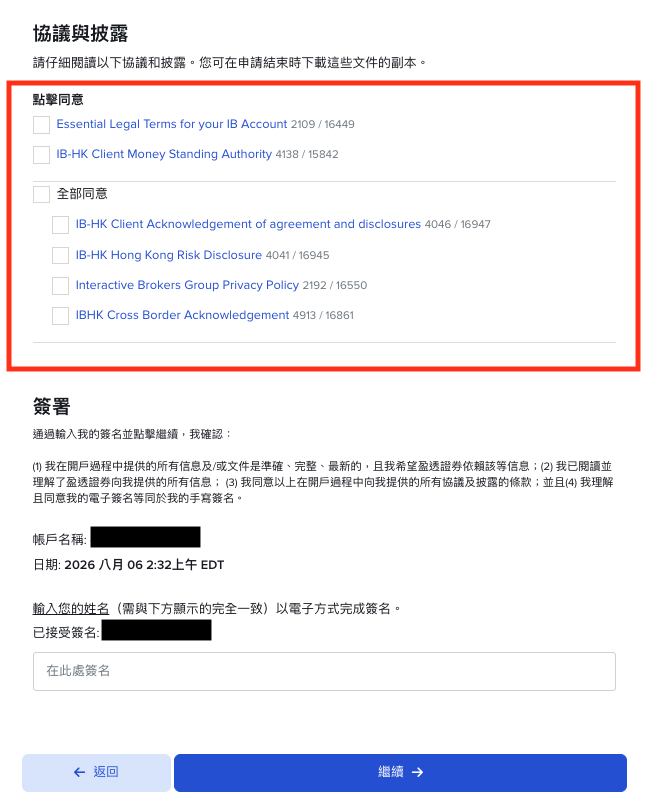
同意協議核對信息後,將頁面拉到最後並簽名確認
7.
申請成功後將會有郵件通知成功開啟後,會收到Interactivebrokers電郵,之後需要入錢到IB才算真正成功開立
免入金方法:如果你本身已經有IB一段時間,可以致電(亦只能致電到CS)免除入金這個手續,過一段時間後就會真正成功開啟子戶口
【IB交易教學】必學!新手必須要學懂設置不同止賺止蝕設定
其實無論新手或使用IB一段時間的朋友,有時候都未必好知道不同委託單類型的設定,又限價,市價,止損限價及觸及限價等等...
認識委託單類型:
1.限價
交易單類型理解:
運作邏輯:設定一個指定價格(或更優價格)來買入或賣出。例如,限價買單的價格必須等於或低於市場價,限價賣單則相反。追求的是價格確定性。
使用場景:使用場景:當您對成交價格有嚴格要求,不願意支付更高溢價時。適合在波動較小的市場掛單等待。
主要風險:可能無法成交。如果市場價格在委託單有效期內從未觸及您的限價,訂單就不會被執行。
2.
市價交易單類型理解:
運作邏輯:以市場上當前最佳可成交價格立即買入或賣出。追求的是最快速度成交。
使用場景:當您最重視的是確保成交,對最終價格不那麼敏感時。例如,在流動性極佳的藍籌股上快速進出,或是在停損時無論如何都要先離場。
主要風險:滑價。在市場波動劇烈或流動性不足時,最終成交價可能與下單時看到的價格有顯著差距。
3.
止損交易類型理解:
運作邏輯:設定一個止損觸發價格。一旦價格達到或穿過此價位,委託單就會被觸發,並以市價單的形式送出,追求最快速度平倉或建倉。
使用場景:最常見於保護既有獲利或限制虧損。例如,持有一檔成本100元的股票,設定90元的止損單,當股價跌到90元時,系統會立即以市價賣出,防止虧損擴大。
主要風險:觸發後以市價執行,因此同樣面臨滑價風險。在快速下跌的市場中,成交價可能會遠低於你設定的90元觸發價。
4.
止損限價交易單類理解:
運作邏輯:這是止損單的進階版。同樣有「止損觸發價」,但觸發後,它不是送出市價單,而是送出一張限價單。因此,您需要同時設定一個「止損價」(觸發點)和一個「限價」(能接受的成交底線)。
使用場景:當您想在觸發條件時啟動交易,但又不想承受市價單的滑價風險時使用。
主要風險:可能完全無法成交。當市場價格跳空或快速穿過您的限價時,訂單可能因價格不符而滯留,導致錯失出場機會。
5.
觸及市價交易單類型理解:
運作邏輯:設定一個「觸發價格」。當市場價格觸及或穿過該價位時,訂單被啟動。啟動後,系統立即以「市價單」 送出,追求在觸發後的當下,以市場最佳可成交價格最快速度完成交易。
使用場景:典型「突破策略」。當您判斷價格一旦突破某個關鍵壓力或支撐位,趨勢將確立且不再回頭,為避免錯過行情,寧願放棄價格控制權也要確保立即進場(或出場)。
主要風險:滑價風險。在市場波動劇烈或流動性不足時,實際成交價可能與觸發價格有顯著差距(買進時成本遠高於預期,賣出時價格遠低於預期),且容易在「假突破」時被套在劣勢價位。
6.
觸及限價交易類型理解:
運作邏輯:設定「觸發價格」與「限價」兩個價格。當市場價格觸及或穿過觸發價時,訂單被啟動。但啟動後,系統不是送出市價單,而是送出一張限價單,僅允許在「限價或更優的價格」成交,嚴格控制成交價格底線。
使用場景:同樣用於捕捉突破行情,但厭惡滑價。您預期價格突破後會短暫「回測」確認,希望在回測至較合理價位時才進場,寧願錯過也不願買在非理性的瞬間高點或賣在恐慌性低點。
主要風險:無法成交(錯失機會)風險。若價格觸發後直接「一去不回頭」或瞬間跳空穿過您的限價,訂單將因價格不符而滯留,導致完全無法建立部位或平倉,錯失整段行情。
7.
追蹤交易類型理解:
運作邏輯:設定一個「追蹤金額」(固定金額或百分比)。停損價會隨著市場價格的有利變動自動向上(做多時)或向下(做空時)調整,始終與最高點(或最低點)保持固定的追蹤距離。一旦價格回調達到這個動態停損價,訂單即被觸發,並以市價單送出執行。
使用場景:您想動態鎖定利潤,讓利潤在趨勢行情中持續奔跑,同時又希望在回撤達到一定程度時自動離場。它省去了您手動調整停損點的麻煩。
主要風險:觸發後以市價執行,在劇烈波動或流動性不足時,同樣面臨滑價風險,最終成交價可能遠不如預期。
8.
追蹤限價交易單類型理解:
運作邏輯:這是一種非執行訂單(它不是停損單)。其報價會動態緊釘全國最佳買賣價(NBBO)的買價或賣價,並加上一個您設定的「偏離金額」。例如,買單報價 = NBB買價 + 偏離金額,使其比當前最佳買價更積極,以提高成交機率,但不會超過您設定的限價上限。
使用場景:您希望在動態鎖定利潤的同時,嚴格避免滑價,對成交價格有明確的底線要求。
主要風險:觸發後可能無法成交。若價格跳空或快速穿越您的限價,訂單將因無法匹配而滯留,導致錯失出場機會。
9.
相對交易單類型理解:
運作邏輯:這是一種非執行訂單(它不是停損單)。其報價會動態緊釘全國最佳買賣價(NBBO)的買價或賣價,並加上一個您設定的「偏離金額」。例如,買單報價 = NBB買價 + 偏離金額,使其比當前最佳買價更積極,以提高成交機率,但不會超過您設定的限價上限。
使用場景:在買賣價差較大的市場中,您希望在不暴露全部意圖的前提下,以比當前市價更優的價格積極掛單,同時避免報價因市場波動而迅速失效。
主要風險:本質上仍是限價單,如果市場快速朝不利方向變動且未回到您的報價,訂單可能無法成交。此外,價格可能觸及您設定的限價上限而停止跟隨市場。
【IB減省佣金設置】必學!簡單設定可以節省佣金支出增加回報
好多人新開IB-Interactivebrokers戶口之後就會開始使用,其實有一個簡單的設置就已經可以減省多支付的佣金,記得設定!...
設置流程:
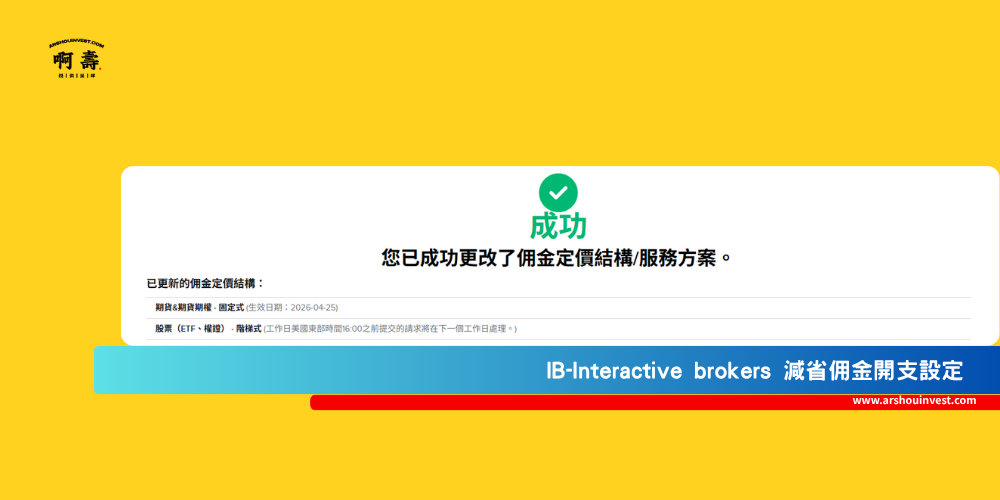
1.先到Account Management右上角的設置,之後到賬戶設置,選擇IBKR定價方案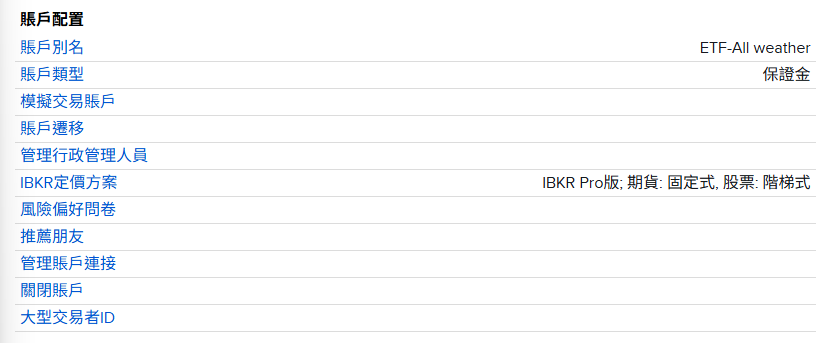
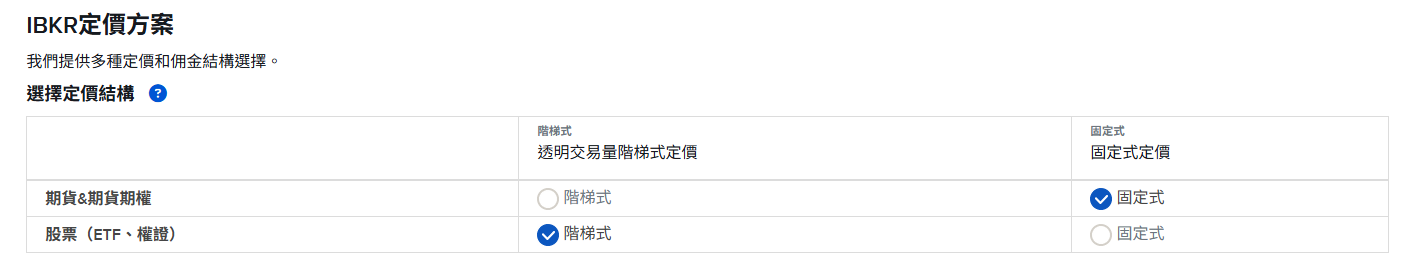
2.進入IBKR定價方案版面,選取期貨期權為固定式,股票(ETF,權證)選取階梯式後按繼續
階梯式:如果月供買股/ETF/純單邊期權-階梯式(Tiered)通常比較便宜:約0.35美元(固定式必須收取1美金)
固定式:Bull Put Spread多個期權策略/買股超過290股以上/愛爾蘭ETF約8000美金以上單筆交易,才值得考慮
3.出現成功更改佣金定價頁面:
成功申請後將會在下一個工作日成功轉換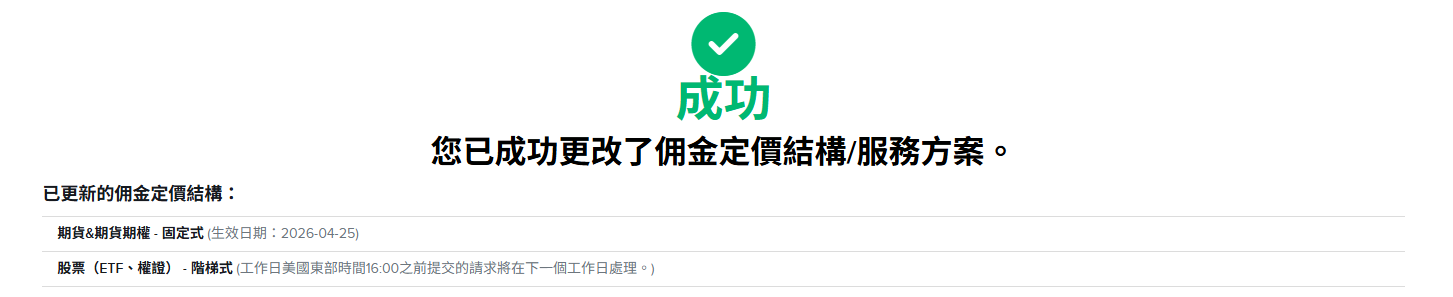
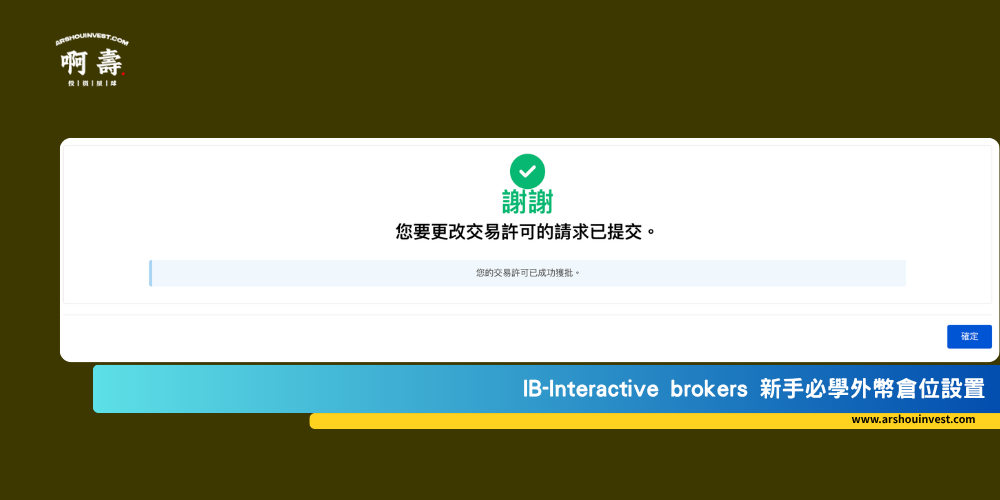
【IB交易必須留意】IB-InteractiveBrokers外幣倉位管理-新手必須要學會
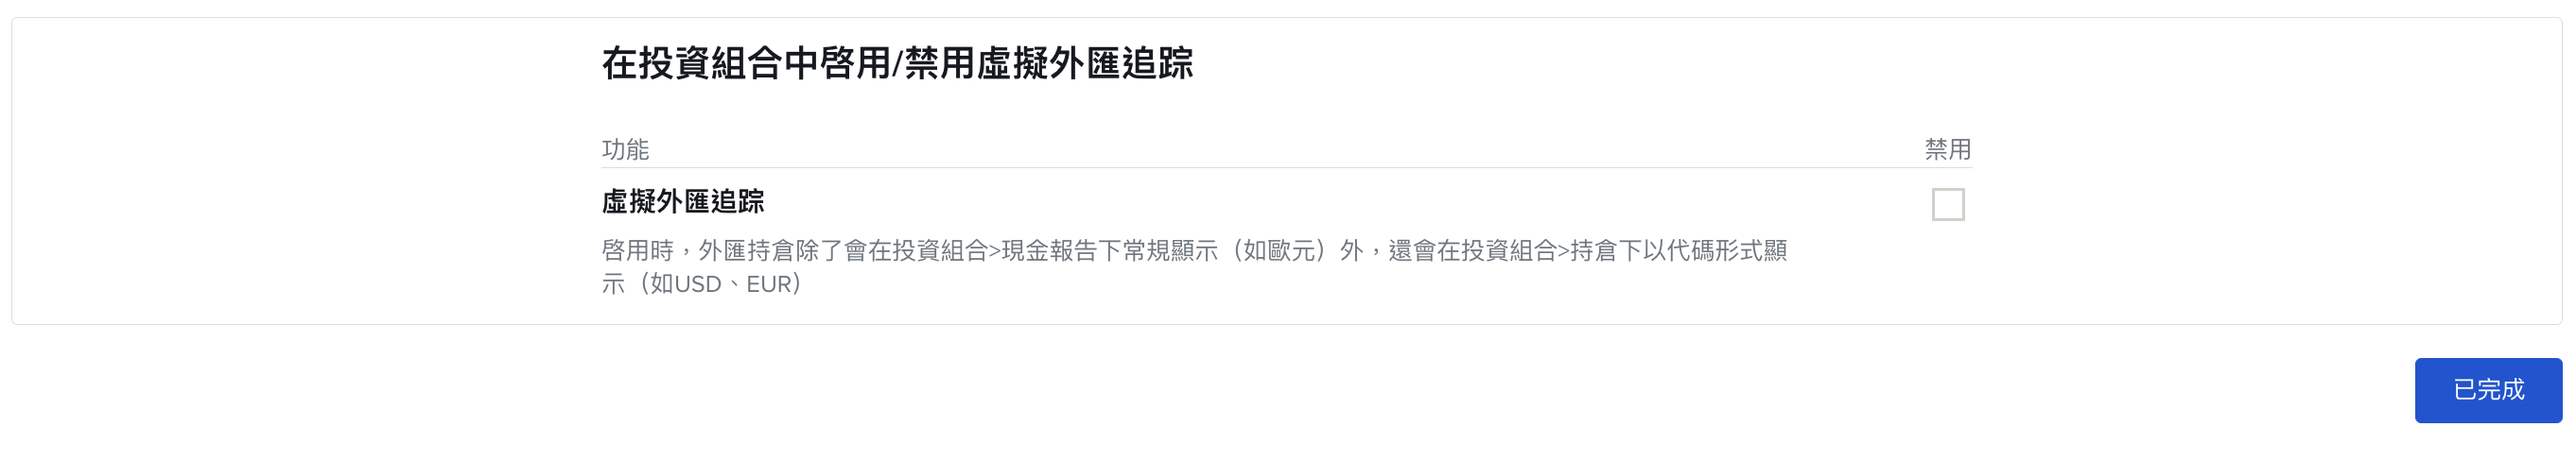
IB開戶的時候預設關閉/沒有開啟狀態,兌換後會自動隱藏,因此自己第二日再開IB的時候會不見自己外幣倉位,這個情況無論借貸或現金交易賬戶都會非常困擾...
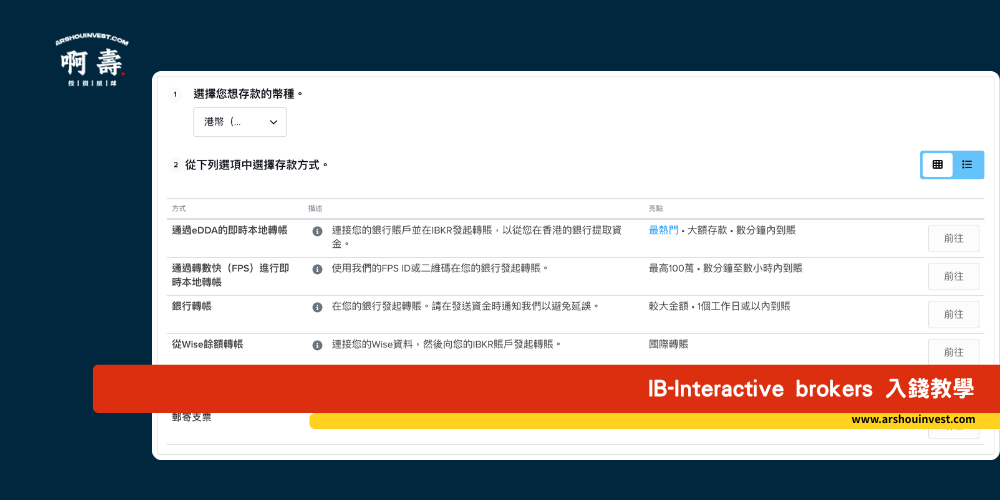
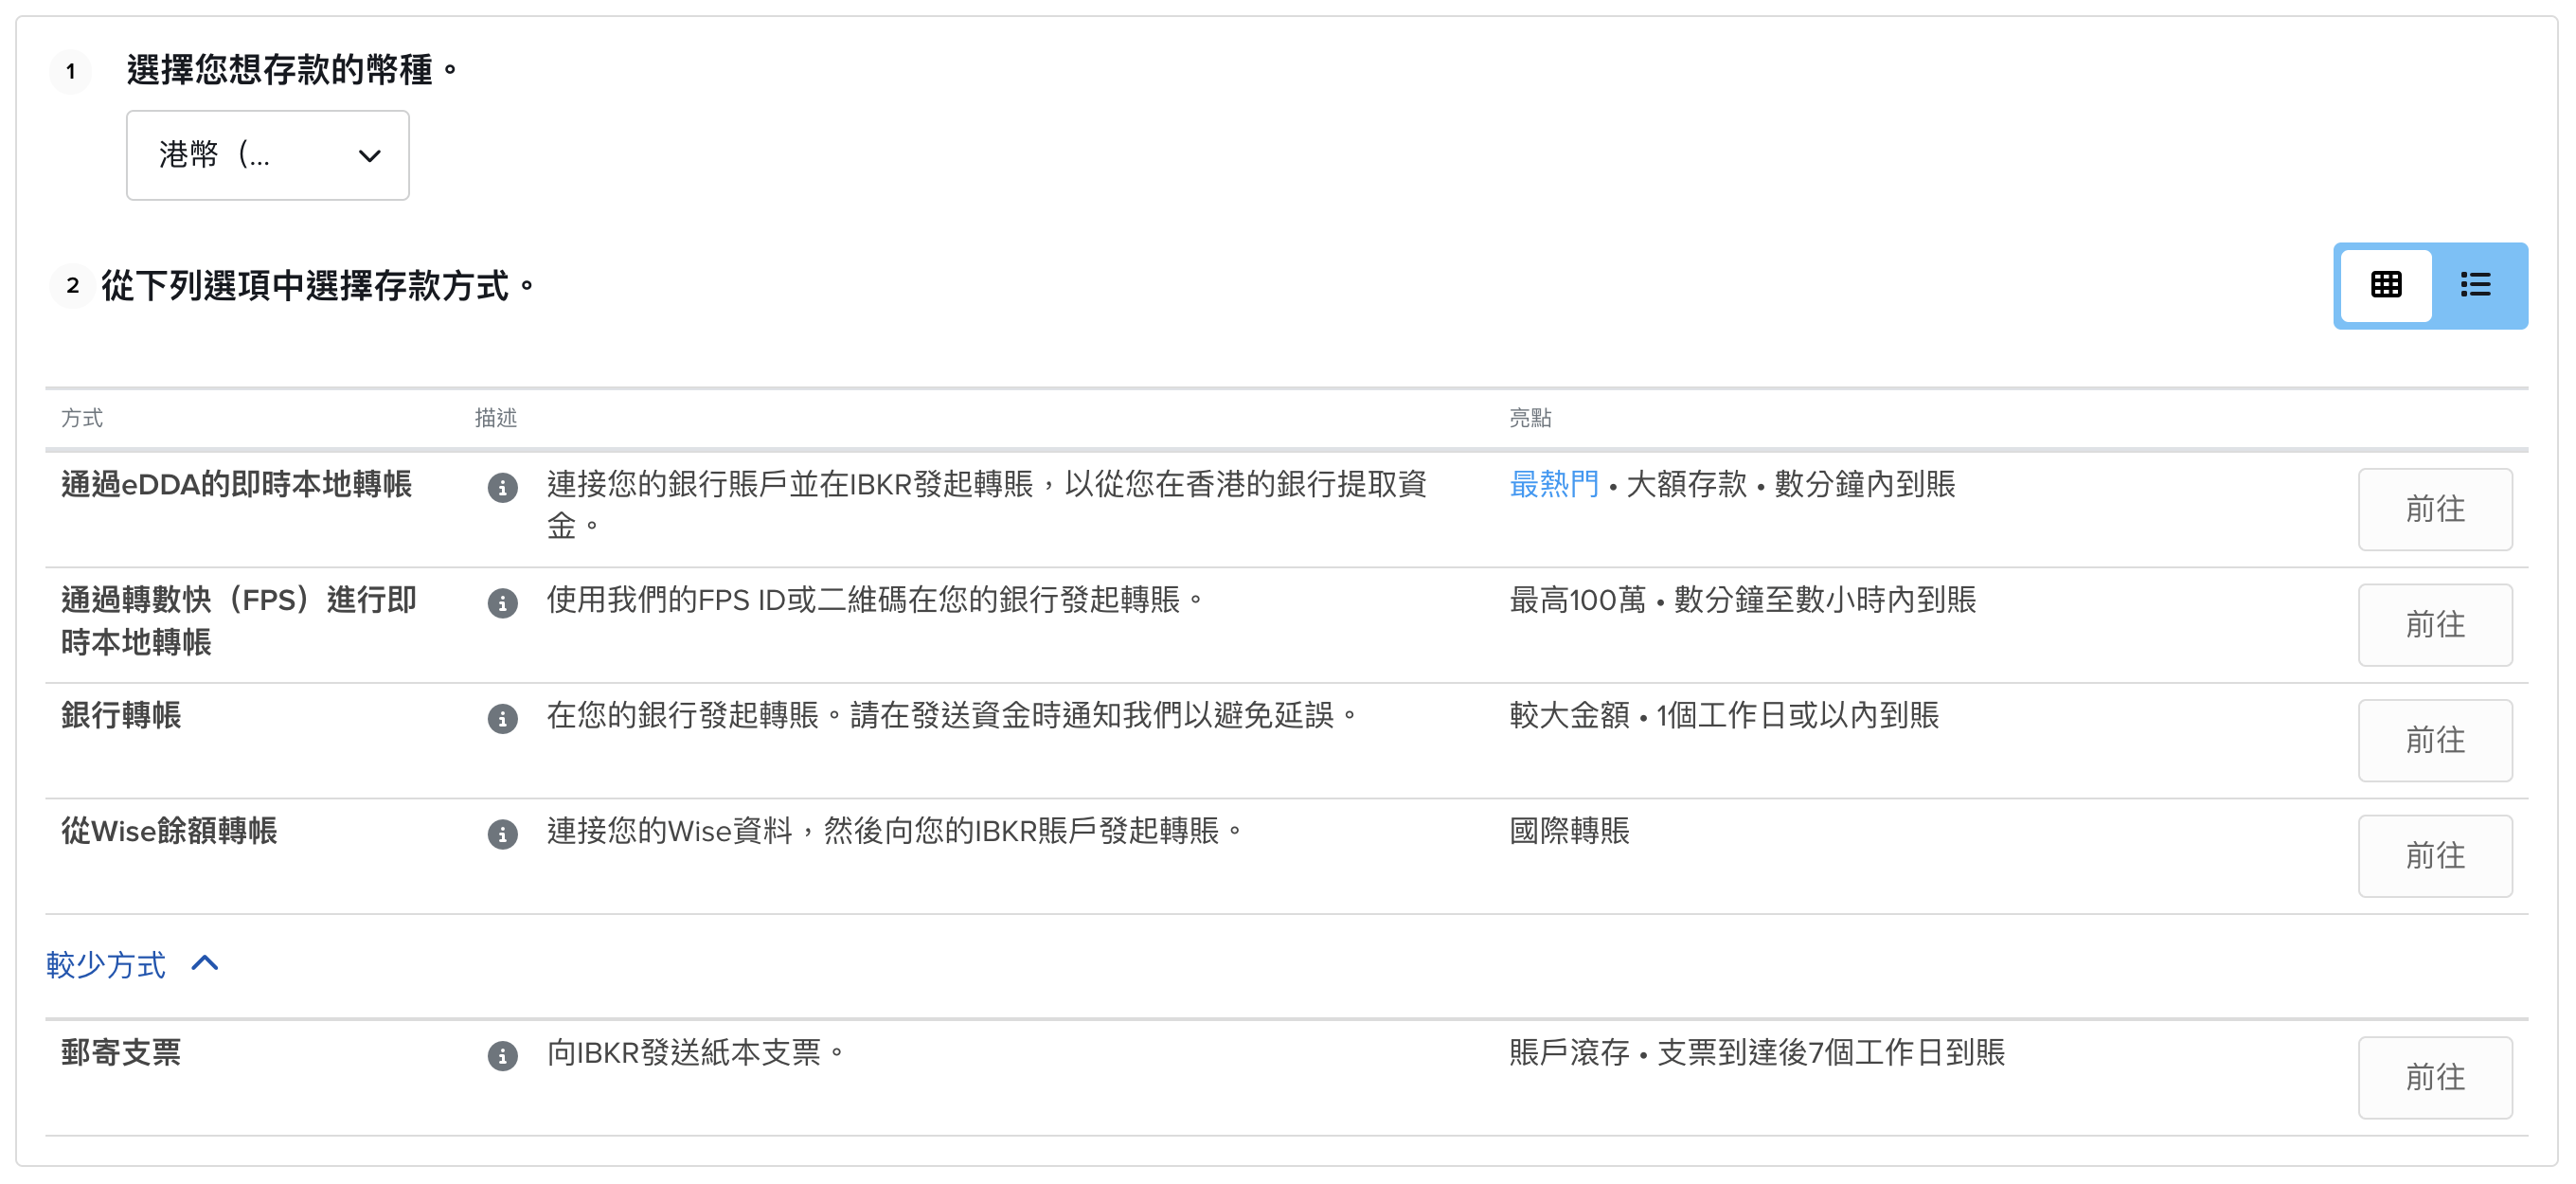
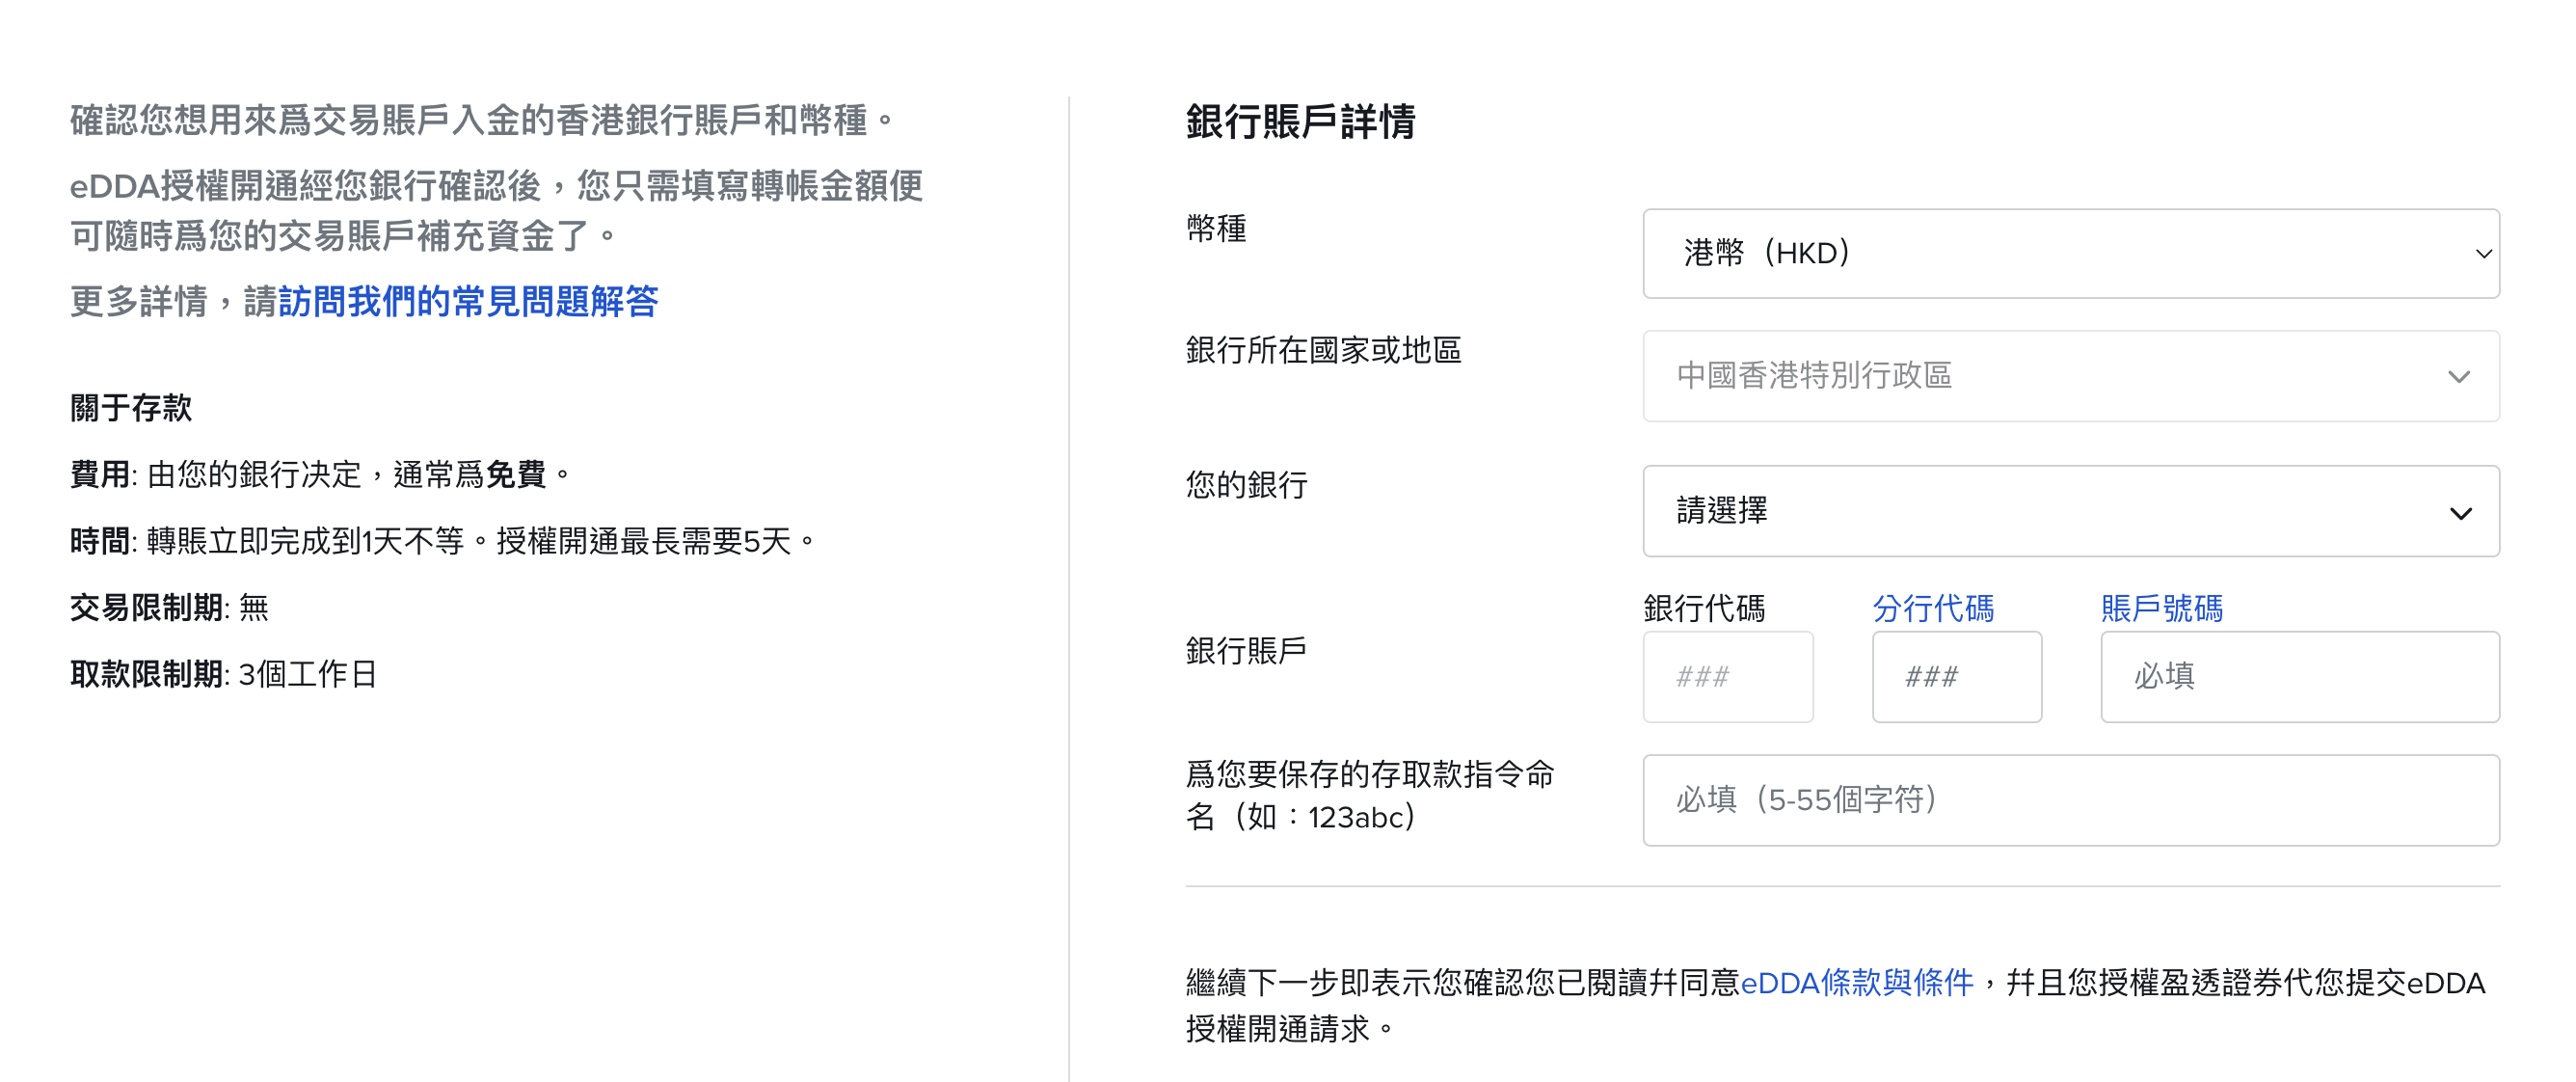
【IB入錢教學】eDDA/入數被退回 / 唔到帳-零成本入錢到IB-InteractiveBrokers戶口
IBKR 要求銀行戶口持有人姓名必須同 IBKR 戶口名完全一樣(唔接受第三方轉帳)。如果拼音有少少出入,都有機會被退款,仲可能要扣手續費。